四川大决策投顾:周期反转与品类扩张,乳业龙头价值有望重估
周到
四川大决策投顾 摘要:乳制品行业投资逻辑核心在于:原奶周期经历长期下行后逐步反转,供给端存栏去化推动供需再平衡;消费端从“喝奶”转向“吃奶”,低温鲜奶、奶酪、奶油等深加工品类打开增量空间;行业竞争趋于理性,龙头凭借全产业链、品牌与渠道优势持续获益;国产替代在深加工领域加速推进,具备奶源、技术与渠道协同能力的企业更具长期价值。
1.乳制品概述
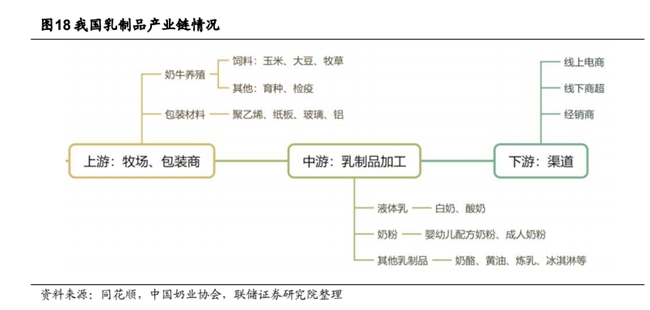
乳制品行业是食品工业的重要组成部分,随着人们生活水平的提高和健康意识的增强,该行业近年来得到了迅猛发展。我国乳制品产业链主要包含上游的奶牛养殖和乳制品包装材料、中游的加工制造与下游的消费渠道,在行业政策与市场供需推动下,产业链专业性和规模化程度不断提升。
2.乳制品行业步入成熟期,但结构和量增均有空间
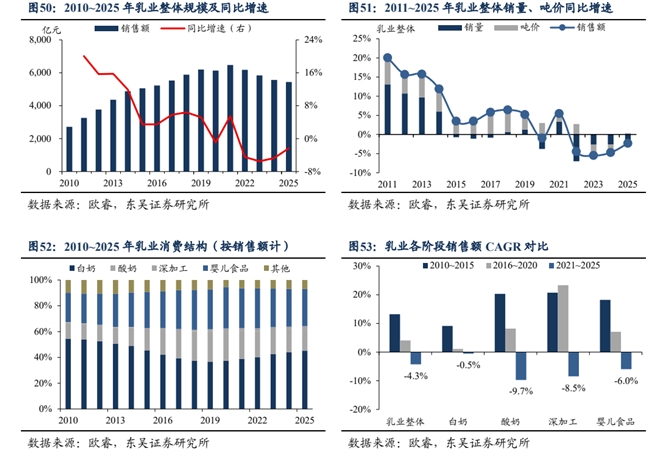
乳品需求疲软,量价表现承压。2021 年以来消费需求弱复苏,伴随渠道流量重新分配、低价产品相继入市,乳品需求整体呈现疲软态势。中国乳制品销售额从 2021 年的6469 亿元收缩至 2025 年的 5436 亿元,期间 CAGR 为-4.3%;分量价看,2021~2025 年销量、吨价 CAGR 为-3.7%、-0.5%;分品类看,行业调整期白奶表现好于其他,2021—2025年白奶、酸奶、深加工、婴儿食品销售额 CAGR 分别为-0.5%、-9.7%、-8.5%、-6.0%,2025 年销售额分别为 2457、932、106、1560 亿元,占比 45%、17%、2%、29%。
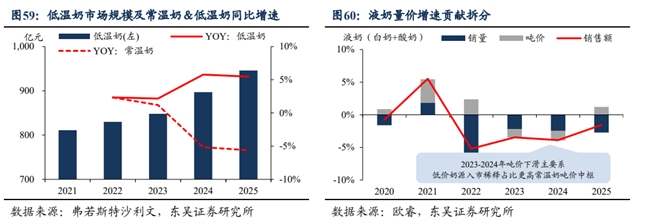
乳业调整期低温奶逆势而起,低温鲜奶引领增长。低温奶是近年乳品结构性增长亮点,市场销售额从 2021 年 811 亿元提升至 2025 年 946 亿元,期间 CAGR 为 3.9%,同期常温奶销售额 CAGR 为-1.9%。低温奶增速领跑常温奶,带动液奶结构优化、吨价表现改善,2020~2025 年液奶销量、吨价 CAGR 分别为-2.6%、0.9%。
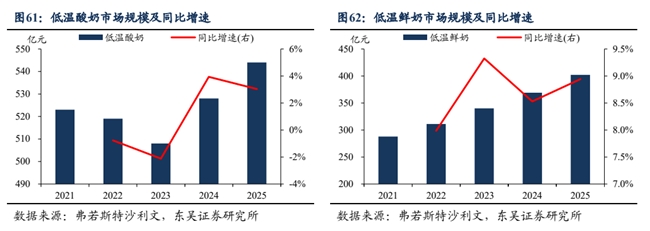
低温奶主要包括低温酸奶和低温鲜奶,其中低温酸奶凭借功能性、口味延展性以及保质期相对较长等特点,成为 2015 年以来乳企低温布局的“首站”。近年来伴随冷链基础设施逐步完善升级,叠加低温奶厂商技术更迭,以及市场对新鲜天然产品需求涌现,低温鲜奶凭借丰富营养价值迅速起量,低温鲜奶销售额从 2021 年 288 亿元扩容至 2025 年 402 亿元,期间 CAGR 为8.7%,同期低温酸奶表现则相对稳健,市场规模从 523 亿元缓步增长至 544 亿元,期间CAGR 为 1.0%。
3.国内乳制品行业形成两超多强格局
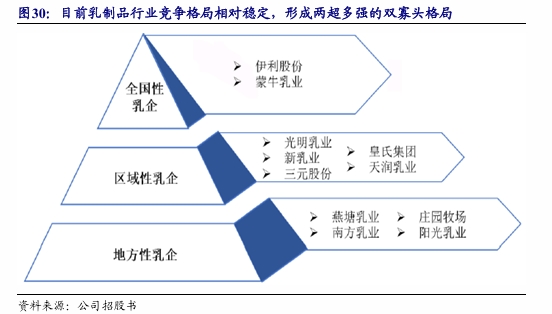
目前乳制品行业竞争格局相对稳定,形成两超多强的双寡头格局,按照企业知名度、经营规模和整体实力可大致分为三类。
(1)以伊利股份、蒙牛乳业为代表的全国性乳企产品结构丰富、渠道铺设完善,稳居行业前两位。
(2)以光明乳业、天润乳业、新乳业为代表的区域性乳企主要在重点区域内拥有先发优势和品牌影响力,消费者忠诚度高,近年来通过线下渠道及对应冷链储存运输建设以低温品类深耕区域市场,逐步提升自身品牌影响力并扩展至全国,与全国性乳企形成有效互补。
(3)以燕塘乳业等为代表的地方性乳企凭借对周边牧场、工厂、市场的掌握实现错位竞争。
4.收入企稳回暖,乳制品板块盈利韧性显现
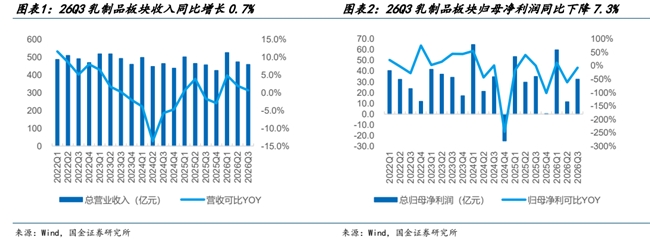
2026Q3乳制品板块总营收同比增长0.7%,在同期高基数背景下仍实现正增长,需求端企稳信号明确。尽管归母净利润同比回落7.3%,但板块营收规模保持稳健,龙头抗风险能力突出。随着上游原奶供需格局持续优化、成本红利逐步兑现,叠加四季度消费旺季催化,行业盈利修复空间有望打开,基本面边际改善值得期待。
5.乳制品行业投资逻辑与个股梳理
乳制品行业投资逻辑核心在于:原奶周期经历长期下行后逐步反转,供给端存栏去化推动供需再平衡;消费端从“喝奶”转向“吃奶”,低温鲜奶、奶酪、奶油等深加工品类打开增量空间;行业竞争趋于理性,龙头凭借全产业链、品牌与渠道优势持续获益;国产替代在深加工领域加速推进,具备奶源、技术与渠道协同能力的企业更具长期价值。
风险提示:原奶价格波动风险;终端需求不及预期风险;行业竞争加剧风险;政策推进不及预期风险;食品安全风险。
参考资料来源:
1.2026-9-24开源证券——贵州乳品龙头企业,入股光大乳业扩展省外市场
2.2026-11-1国金证券——业绩集中承压,关注龙头分红价值
3.2026-10-13东吴证券——聚焦新鲜,穿越周期
(风险提示:四川大决策投顾分享的内容旨在为您梳理投资方向及参考学习,不构成投资建议,不作为买卖依据,您应当基于审慎原则自行参考,据此操作,风险自担!)