SK海力士百亿级建封装厂:直击HBM产能痛点,稳固AI存储主导地位
时研社
2026年4月22日,SK海力士在韩国清州正式启动P&T7先进封装工厂建设,总投资19万亿韩元(约128.5亿美元),核心用于HBM(高带宽内存)及下一代AI存储芯片的封装与测试。这一动作绝非普通产能扩张,而是直击当前AI产业链最核心的“卡脖子”环节,也是其巩固全球HBM主导地位的关键布局 。
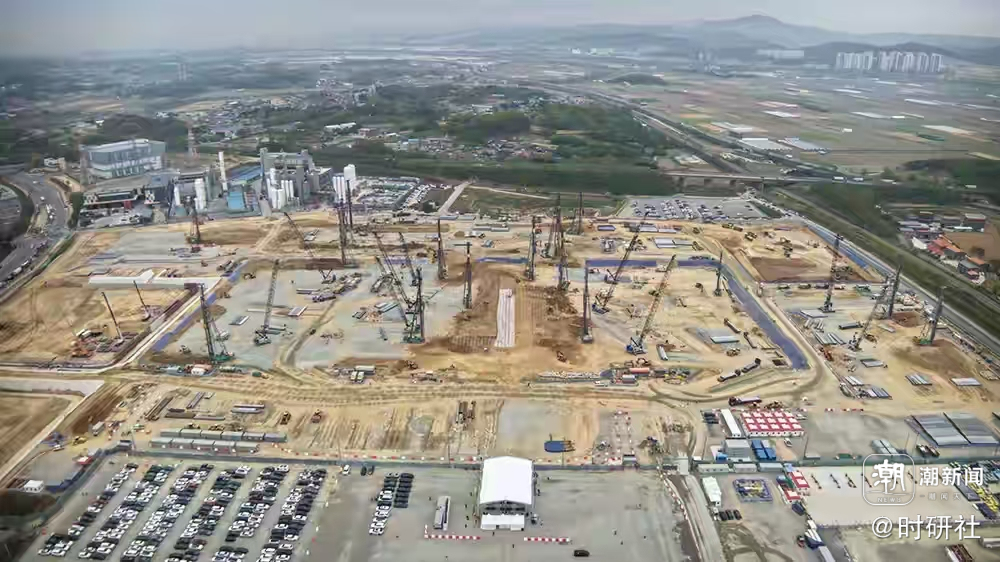
图片来源:SK海力士
一、事件核心:斥资百亿建封装厂,专攻HBM“最后一公里”
1. 工厂核心信息
- 地点:韩国忠清北道清州市科技城工业园区,紧邻现有晶圆设施,形成产能集群。
- 规模:占地约23万平方米,洁净室15万平方米,分晶圆测试(WT)与晶圆级封装(WLP)两大产线。
- 投产时间:WT产线2027年10月投产,WLP产线2028年2月投用。
- 核心用途:专为HBM3E、HBM4、HBM5等高端AI内存提供先进封装,采用混合键合等技术,解决高带宽、高散热难题。
2. 为何聚焦“封装”而非晶圆制造?
很多人疑惑:为何不建晶圆厂,反而重金投封装?核心原因有两点:
- HBM的核心瓶颈在封装:HBM需要堆叠8–12颗芯片,靠先进封装实现超高带宽,技术难度远超普通内存,封装直接决定HBM性能与良率。
- 产能缺口集中在封装环节:当前HBM晶圆产能尚可,但能稳定量产高端封装的产线极少,直接导致整体产能不足,美光等厂商产能全满却仍供不应求 。
二、深层原因:AI算力爆发,HBM成“刚需”,供需严重失衡
1. HBM是AI服务器的“心脏”
普通电脑用DDR内存,而AI大模型训练、超算中心需要HBM提供的超高带宽(是DDR5的20倍以上)。一台AI服务器需12–24颗HBM,相当于上千台普通电脑的内存总和,没有HBM就无法运行高端AI模型。
2. 需求爆发,供给高度集中
- 需求端:生成式AI普及,全球数据中心疯狂扩容,HBM需求年均增速超30%,订单排至2028年后。
- 供给端:全球能量产HBM的仅SK海力士、三星、美光三家,SK海力士市占率超60%,但整体产能远跟不上需求。
3. 短缺将持续到2027年后
行业一致判断:HBM供需缺口至少持续到2027年底,新工厂建设周期长,产能释放滞后,2028年前紧张格局难缓解。
三、行业影响:重塑竞争格局,强化AI存储话语权
1. SK海力士:巩固龙头地位,拉开与对手差距
- 产能跃升:P&T7投产后,SK海力士HBM封装产能将提升2倍以上,大幅领先三星、美光。
- 技术领先:聚焦HBM4、HBM5等下一代产品,抢占未来AI存储技术制高点。
- 供货保障:稳定满足英伟达、微软等核心客户需求,绑定长期合作,进一步锁定高端市场份额 。
2. 行业:缓解全球HBM短缺,支撑AI产业发展
- 填补产能缺口:P&T7全部投产后,将显著提升全球HBM供给能力,缓解AI服务器“缺芯”困境。
- 稳定价格预期:长期看,新增产能将逐步抑制HBM价格过快上涨,为AI产业降本提供支撑。
- 带动产业链:拉动半导体设备、材料、封测等配套产业发展,完善全球AI存储产业链布局。
3. 普通消费者:间接影响消费级电子产品
三大厂商优先将先进封装产能分配给HBM,挤压消费级DDR5内存、SSD产能,导致普通电脑、笔记本、固态硬盘价格短期难降,消费者采购成本上升。
四、总结:战略布局直击核心,影响未来两年AI产业走向
SK海力士百亿级投资先进封装厂,本质是抓住AI算力爆发机遇,直击HBM封装产能瓶颈的战略动作。此举不仅能稳固其全球HBM龙头地位,更将缓解全球AI产业链的核心短缺,支撑AI产业持续发展。
未来两年,HBM仍将是全球半导体市场最紧俏的产品,SK海力士的产能释放节奏,将直接影响全球AI算力扩张速度与HBM价格走势。对科技行业而言,能否拿到稳定HBM供货,仍是AI企业发展的关键;对普通消费者来说,消费级电子产品价格短期内仍将承压。