LPR连续18个月“按兵不动”,释放什么信号?
潮新闻 记者 何慧婷
中国人民银行授权全国银行间同业拆借中心公布,2026年11月20日贷款市场报价利率(LPR)为:1年期LPR为3.0%,5年期以上LPR为3.5%,两项期限品种均与上月报价持平。
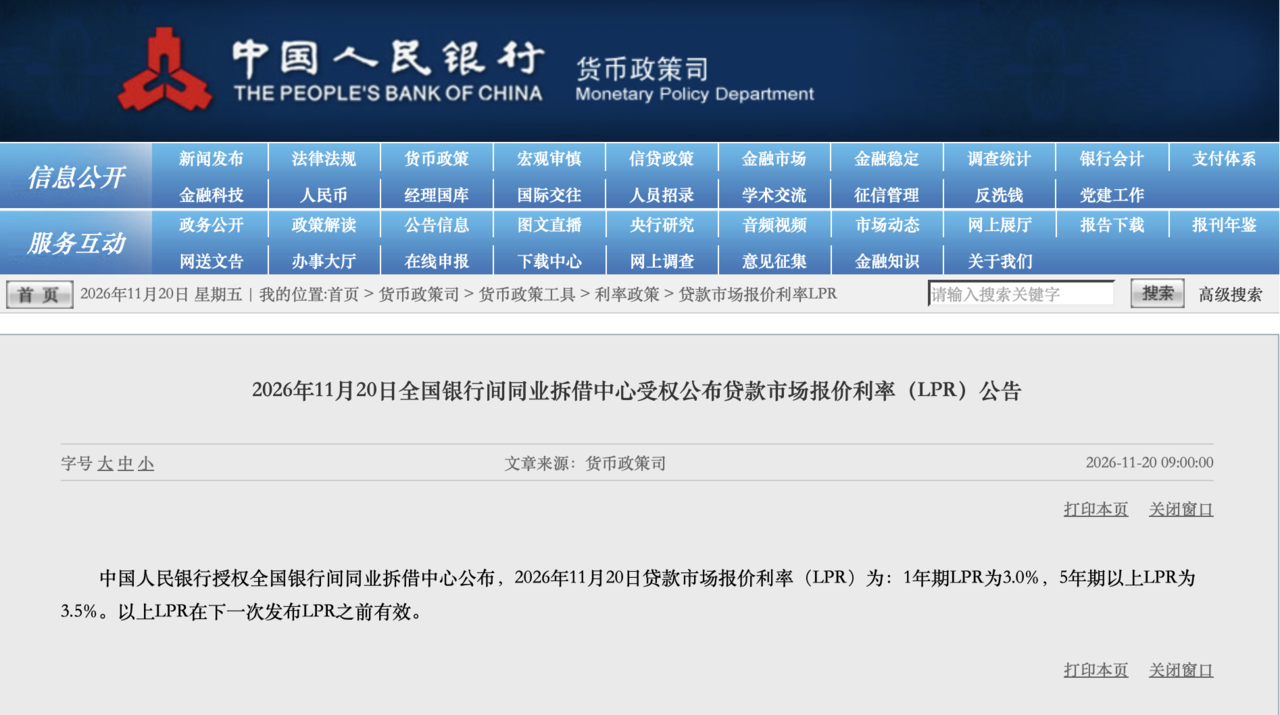
截图自人民银行网站
回顾上一次LPR调整,还要追溯到2025年5月,当时两个期限品种均下调10个基点。至此,LPR已连续18个月“按兵不动”。
表面上看,这是一次毫无悬念的报价维持,市场此前也已充分定价。但如果把视线从报价数字上移开,投向11月前后货币政策框架中正在发生的变化,会发现一个更值得留意的信号:LPR没动,但贷款定价赖以运行的“锚”体系,正在经历一轮静默而实质性的切换。
11月2日起,央行正式将隔夜逆回购操作改为每个工作日开展,固定利率、数量招标,目前操作利率为1.25%;7天期逆回购则调整为固定数量、利率招标、多重价位中标,主要在税期、月末等时点开展,政策利率属性被明确淡化。
这意味着,LPR所依附的“公开市场操作利率加点”机制中,那个作为基准的“操作利率”,其指向已经改变——新的主要政策利率是隔夜逆回购利率,而不是此前市场习惯盯住的7天期逆回购利率。
这一变化对LPR的影响间接却深远。此前,7天期逆回购利率的每一次调整,都被视为LPR变动的先导信号;换锚之后,隔夜利率成为新的政策利率锚,DR001围绕1.25%运行的稳定性,取代了7天利率的变动,成为判断LPR定价基础是否变化的首要指标。
从实际运行来看,换锚首周,DR001中枢维持在1.28%附近,较新操作利率仅高约3个基点,价格锚定效应初步显现。换言之,LPR连续18个月不变,并非货币政策“躺平”,而是新锚的稳定运行在报价机制中的自然映射。
更深一层的变化,来自央行对贷款定价基准的整体思路重塑。《2026年第三季度中国货币政策执行报告》明确提出,推动贷款利率定价基准从比较单一地参考贷款市场报价利率(LPR)定价基准”转型,并指导金融机构探索发放挂钩DR001的浮动利率贷款。
LPR本身并未被废弃,但其作为贷款定价唯一或主要参考的地位,正在被有意识地稀释。LPR不变的直接原因并不复杂:定价基础未变,报价行缺乏主动压缩加点的动力。但“缺乏动力”四个字背后,是银行体系在息差约束与信贷需求之间的微妙僵持。
二季度商业银行净息差为1.41%,虽较一季度1.40%的历史低点环比回升1个基点,但改善幅度极其有限,且主要来自存款利率下行对负债成本的缓慢传导,而非资产端定价能力的实质性修复。在贷款利率已处低位、存量贷款持续重定价的背景下,报价行主动下调LPR加点,意味着进一步压缩本就微薄的资产端收益,因此,维持现状是理性选择。
尽管LPR未作调整,但实体经济融资成本依然保持在较低水平。央行近期发布的数据显示,10月企业新发放贷款加权平均利率约为2.9%,比上年同期低约0.2个百分点;个人住房新发放贷款加权平均利率约为3.1%,与上年同期基本持平。
这表明,在LPR保持稳定的表象之下,通过新政策利率锚的平稳运行以及定价基准的多元化探索,金融体系对实体经济的支持力度并未减弱。货币政策的传导逻辑正在变得更加精细与立体。
责任编辑:陈婕