“国民火腿肠”金锣,或将易主
潮新闻 记者 朱高祥
近日,有市场消息称,德弘资本(DCP Capital)已就收购金锣签署相关交易协议,交易金额约20亿美元,折合人民币超过133亿元。
纵观此次交易,双方都不简单。一边是2025年营收308.59亿元、曾与双汇和雨润并称“中国肉制品三巨头”的国民级企业的金锣,一边是去年刚从阿里巴巴手中接下大润发母公司高鑫零售的德弘资本。因此,消息一经爆出,立即引起了市场的高度关注。
金锣,这家乡镇肉联厂起步的小厂子,在30多年时间里逐步发展为“中国民营企业500强”。可如今,为何到了“卖身”的地步?德弘资本又为何看中了它?
乡镇肉联厂起家的金锣
金锣的故事从一头生猪开始。
1986年,临沂县半程乡创办乡办社会福利肉类加工厂,这是金锣集团的前身。1990年,周连奎出任半程肉联厂厂长,开始生猪屠宰和肉类初加工。
生猪屠宰毕竟是低利润的生意,为了提高效益,周连奎看准了肉制品深加工的机会。1993年,山东金锣股份有限公司组建成功,还租赁了国有企业商丘肉联厂。
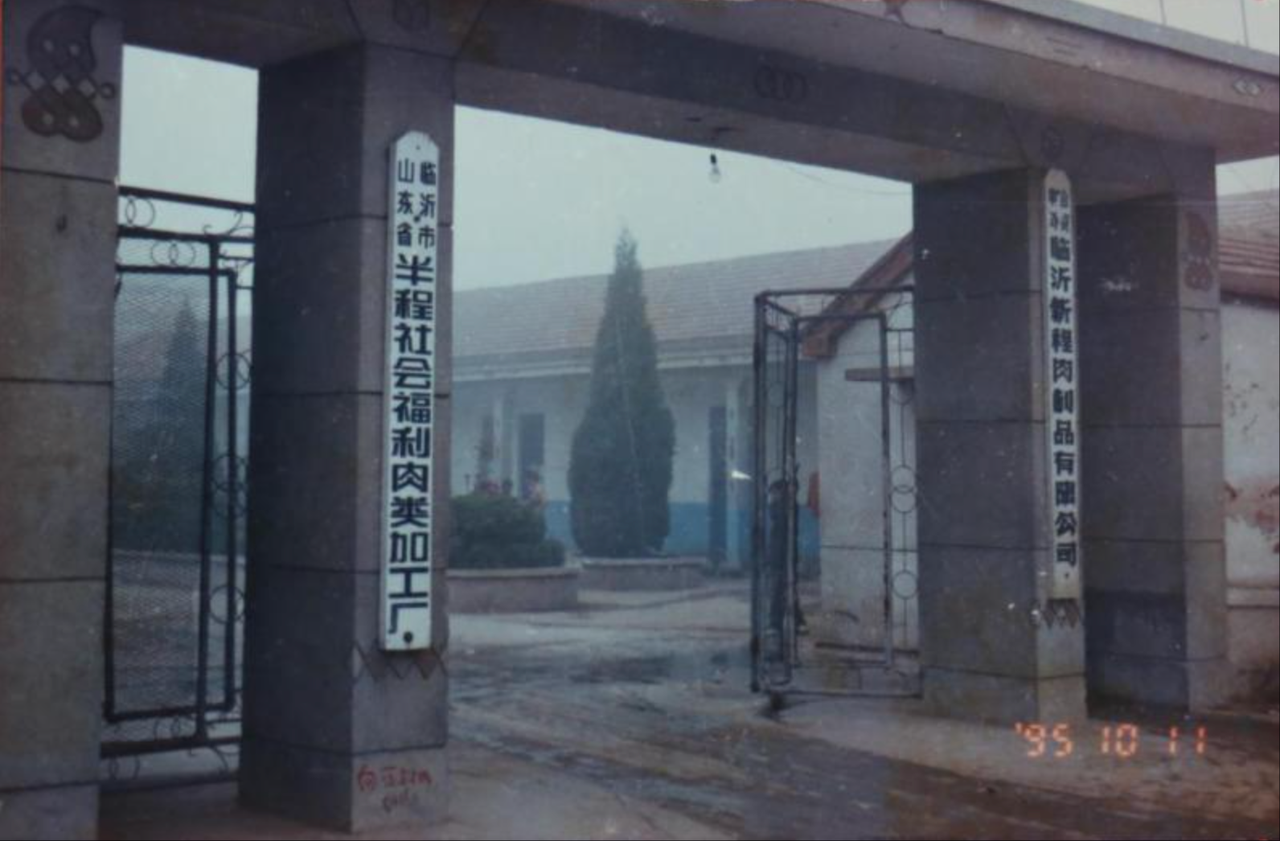
图片来源:山东省政协文史馆官网
1994年,周连奎遇到了一位对他和金锣都意义重大的人物——明金星,明金星曾是一名医生,上世纪90年代初下海,在香港赚了大钱。三个人设立了离岸公司,两兄弟出人出管理,明金星出钱出思路,这个组合维持了三十年。
1995年,金锣大胆进行了产权制度改革,通过实行股份制改革,先后兼并了镇养猪场、大豆蛋白厂、兰山区纸箱厂等企业,组建了金锣集团。也是在这一年,金锣牌火腿肠正式推向市场。
凭借那句后来的耳熟能详的国民广告语——“比一比,尝一尝,金锣火腿肠”,金锣逐渐在市场站稳脚跟。2000年,金锣的营业额达到32亿元。2001年,金锣以大众食品的名义登陆新加坡交易所,2002年又挂牌香港联交所。
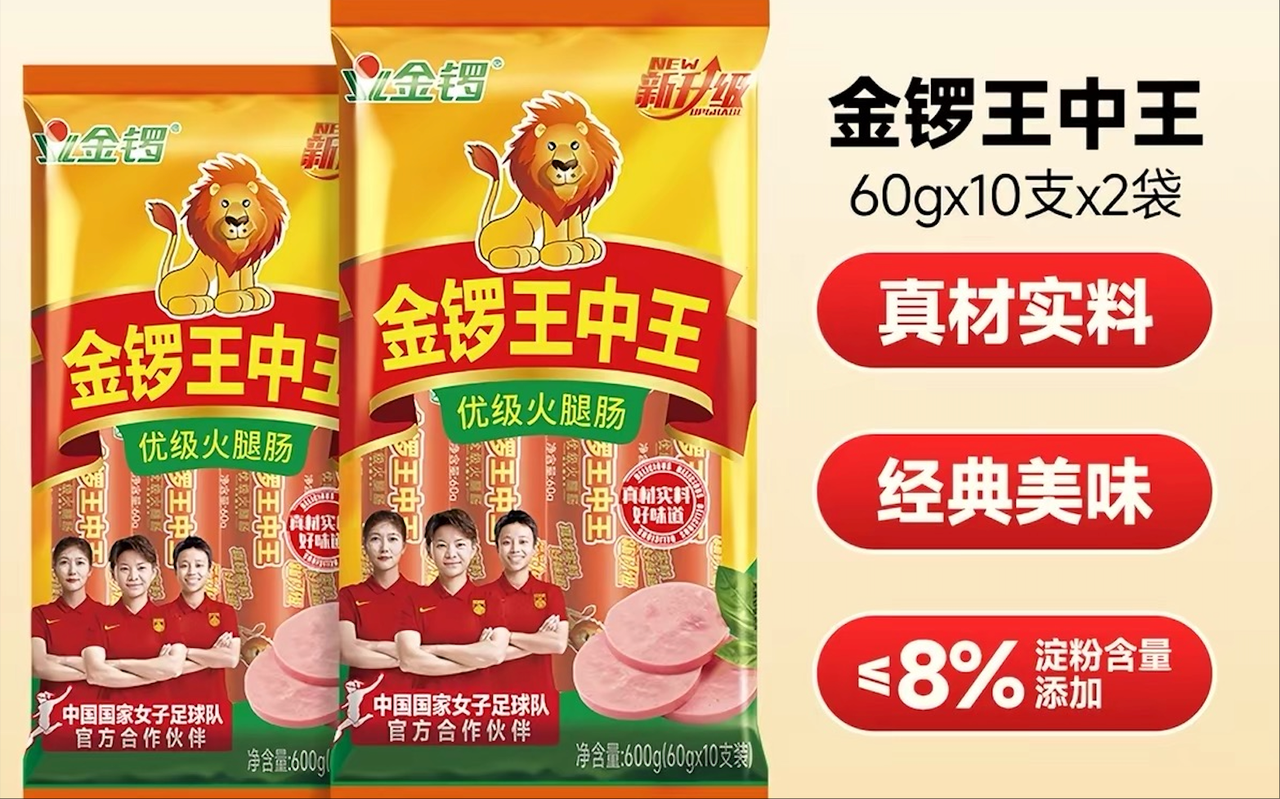
图片来源:金锣官方商城
2006年,大众食品从港交所退市,2013年管理层提出私有化要约,到了2014年,金锣从新交所摘牌。管理层给出的理由很直白:维持上市地位不划算。
退市之外,金锣还一直生活在双汇的阴影之下。马上赢线下商超监测数据显示,双汇在常温火腿肠赛道市占率已突破60%,金锣守着18%至20%,两家合计超过八成。金锣2025年营业额为302亿元,但双汇的营业收入为592亿元。
之前,金锣喊着要转型,2025年周连奎曾公开表示,要2030年实现营收600亿元,从“传统肉制品制造商”转向“全球大健康生态领航者”。
但随后让人想不到的是,市场等来的是出售的消息。
为何要“卖身”?
这不是金锣第一次传出被卖。
2014年,有媒体曝出中粮集团正在与金锣接触,当时金锣对外公布的总资产规模约108亿元。但中粮集团随后回应“无此事”,交易不了了之。
2023年7月,又有消息称华润集团拟以120亿元收购金锣,金锣宣传部门很快出面,称这是“虚假消息”。直到这一次,金锣被传出已经签署相关交易协议。
而在金锣内部,资本也在暗流涌动。
近几年,金锣的全国布局一直在收缩,眉山、德州、湘潭等地工厂相继注销。旗下多家牧业公司,也转让到创始家族二代周颖控制的平台。
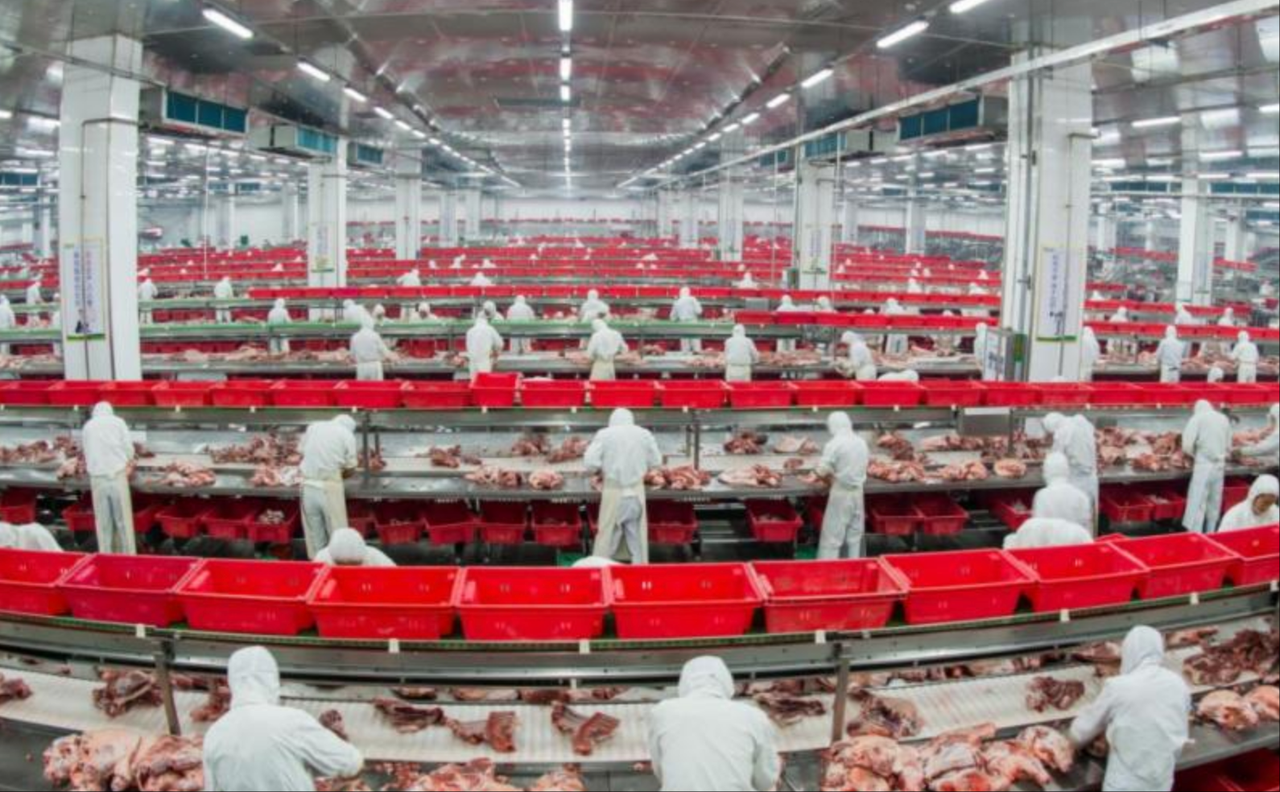
图片来源:金锣官网
“整个肉制品行业整体正从增量扩张阶段转向存量竞争阶段,加之金锣本身经营不善,创新点较少,出售或许是个不错的选择。”中国食品产业分析师朱丹蓬告诉记者。
朱丹蓬认为,金锣作为肉制品三巨头之一,必然有价值,但整个肉制品行业面临跟不上消费升级节奏的问题,资本介入能否起到促进作用,还有待观察。
而德弘资本不是没有成功的案例,此前已经跑通了一个样本,或许可以作为金锣的参考。
2023年,德弘资本接手嘉吉中国区连年亏损的白羽肉鸡业务并设立安徽太阳谷,通过运营在2024年实现扭亏。
买入时太阳谷2022年亏4.42亿,2023年亏3.82亿,第一次交易整体估值只有约5.42亿元。2025年,圣农发展以约11.26亿元收购太阳谷54%股权,对应100%股权估值超过20亿。
这种运营能力或许也是其收购金锣的底气。
而且,德弘资本的创始人刘海峰和华裕能都来自KKR。作为美国老牌私募,KKR的经典打法不是等企业濒临破产才出手,而是买入因复杂性或周期性因素被低估的资产,用运营手段把利润挤出来,再卖给愿意按盈利能力定价的产业买家。
朱丹蓬认为,资本的“短平快”属性无法改变,对金锣这类重资产模式,如何坚守才是关键。
“转载请注明出处”
责任编辑:徐雪纯