A股重回“光”里,“易中天”集体大涨
潮新闻 记者 俞叶波
11月11日,A股三大指数集体收涨,上证指数涨0.46%报3680.64点,创业板指涨3.11%,深证成指涨1.32%,两市成交约1.68万亿元。今日“光”成最强主线,中际旭创、新易盛均创年内最大单日升幅,长飞光纤、东山精密、深南电路等涨停。
光模块大反弹,抄底的人仍浮亏近半
开盘30分钟内,光通信板块主力净流入近60亿元,居两市首位。
剑桥科技、日海智能、华脉科技等多只通信个股陆续封板。午后CPO板块二次走强,通信ETF华夏、国泰、富国等多只产品涨超6%。
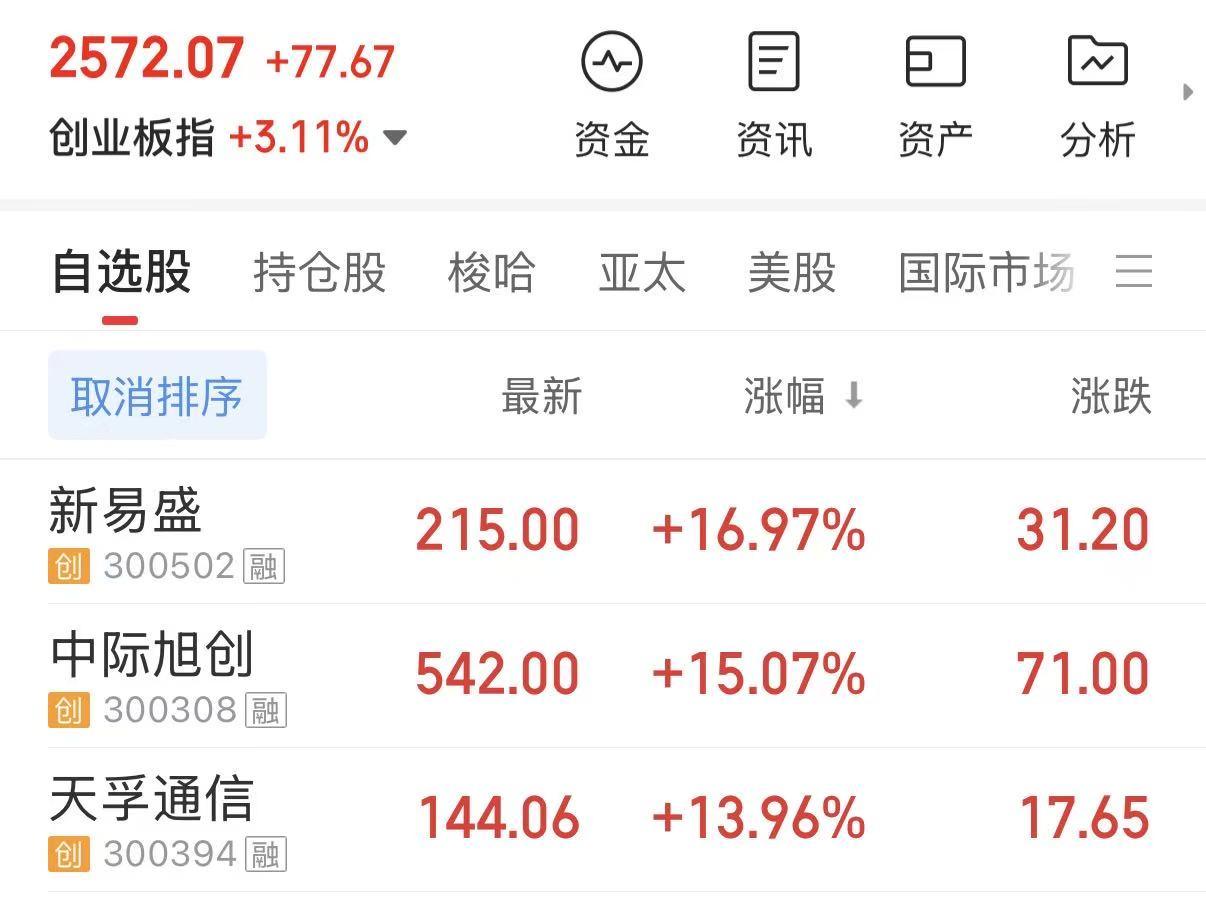
“易中天”三只龙头全天高开高走:新易盛涨16.97%报215元,中际旭创涨15.07%报542元,天孚通信涨13.96%报144.06元。
“这波上涨来得猝不及防。”杭州股民楼先生9月抄底新易盛,不到两个月,账户浮亏近乎腰斩。
“总算让我在‘光’里站了一回。”他说。
楼先生表示,自己当初布局新易盛偏跟风。“上半年身边早进场的同事浮盈可观,九月份我判断跌得差不多了,便以两成仓位建仓,没成想丝毫没有止跌的迹象。”
以新易盛为例,7月1日创下618.87元的高点后,几乎没有一次成体系的反弹,11月6日最低跌至161.16元,回撤超70%。
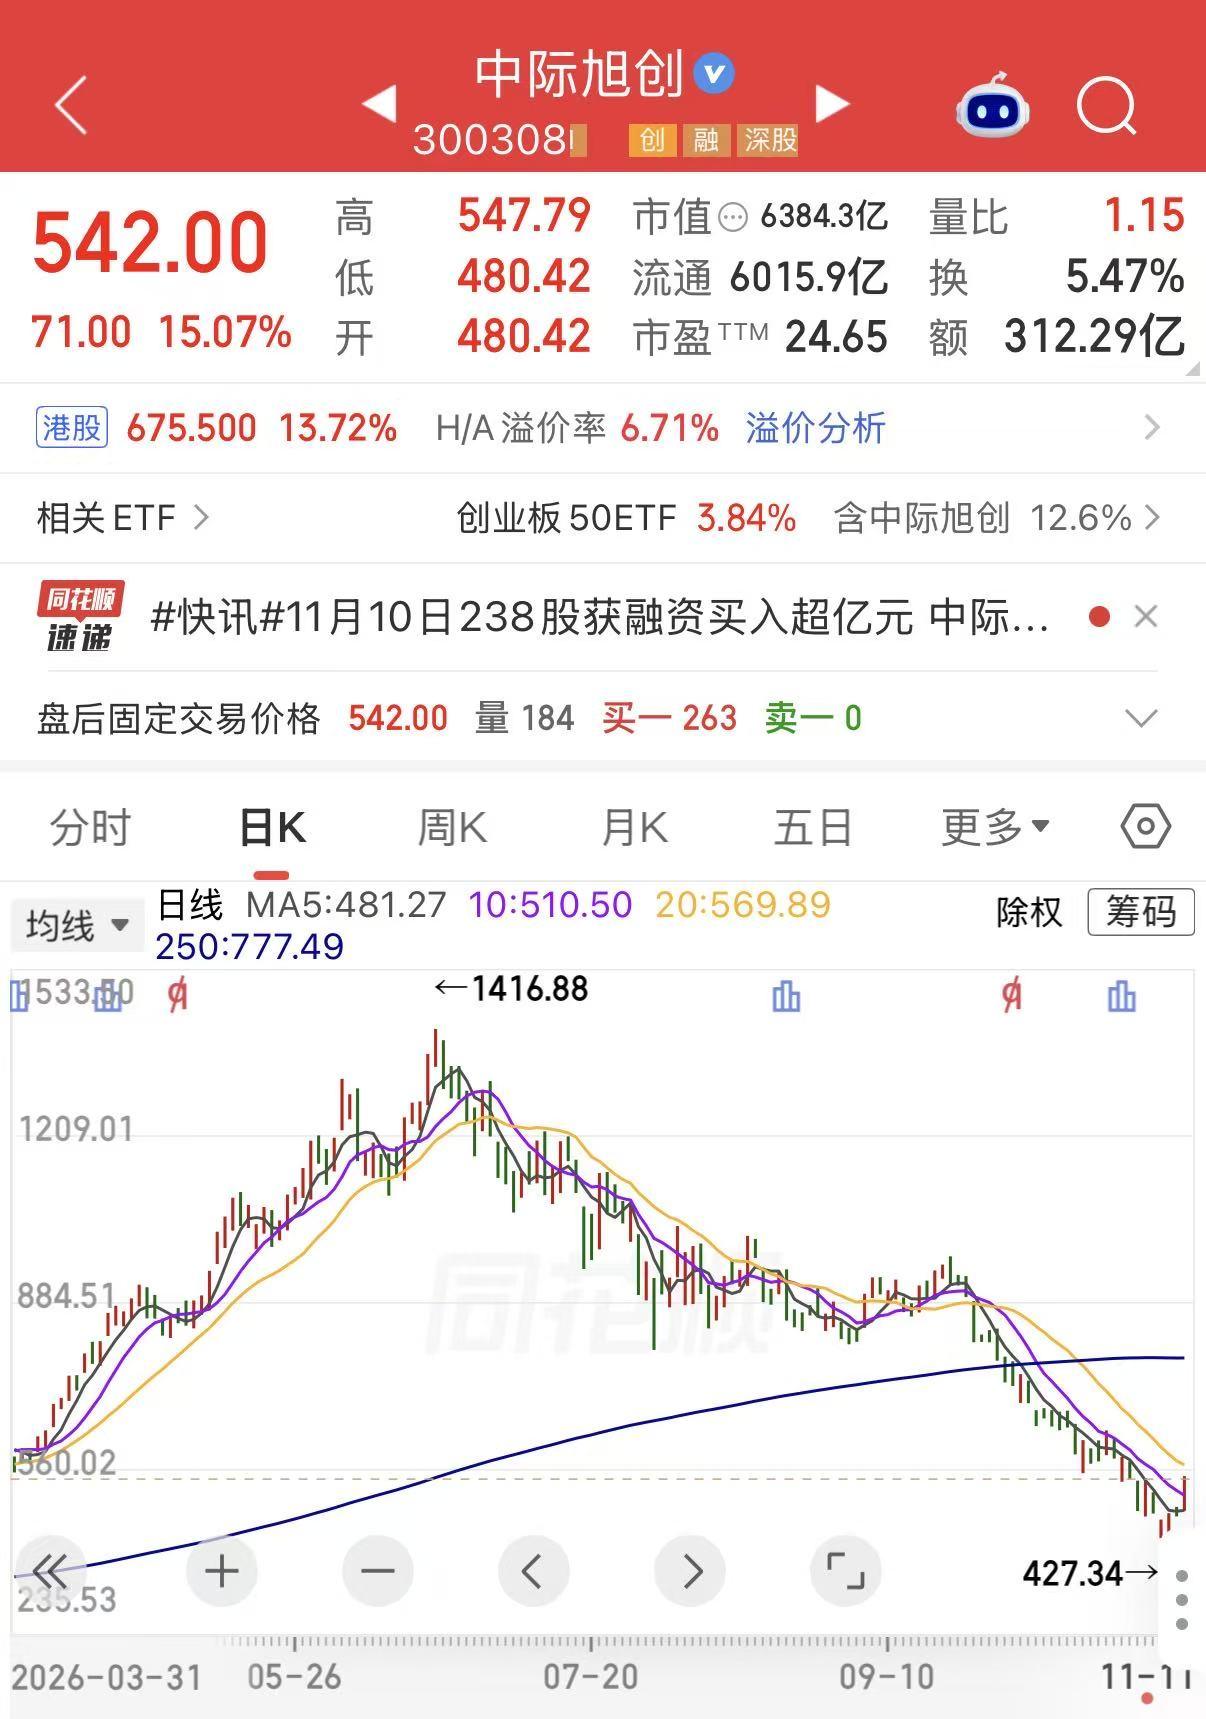
半年前完全是另一番光景。今年上半年,中际旭创从约620元最高摸到1416.88元,涨逾120%;天孚通信从203元涨至525元,涨幅超过130%;新易盛接近翻倍。
支撑行情的是不断上修的产业预测: LightCounting预计2026年全球数通光模块市场规模约228亿美元,其中800G与1.6T合计约146亿美元、占比约64%。1.6T正从导入期进入规模排产。2026年4月的机构测算显示,中际旭创、新易盛的1.6T出货量分别约805万支、302万支,出货量居前的四家厂商合计较2025年增长约10倍。
2025年年报显示,新易盛净利润95.32亿元、增长236%,中际旭创净利润108亿元、增长109%,业绩与预期同向,估值一路往上打。
截至一季度末,按基金重仓股口径,公募基金合计持有中际旭创1.30 亿股,占其流通股的11.74%,共有1163只基金将其列入前十大重仓股。
回血一天,预期与订单仍在“拔河”
下半年的这轮下跌,恐怕不只是“涨多了”那么简单。
一是业绩兑现出现分化。中际旭创前三季度营收695.47亿元、同比增长178%,归母净利润222.38亿元、同比增长212%;但第三季度单季两项增速分别为172%和174%,均低于累计增速,净利环比仅增8%,属于在高增速平台上“换挡”。其表观利润还受股权投资公允价值变动与汇兑因素拖累,扣非净利环比增长22%,经营性利润与收入增长基本匹配。
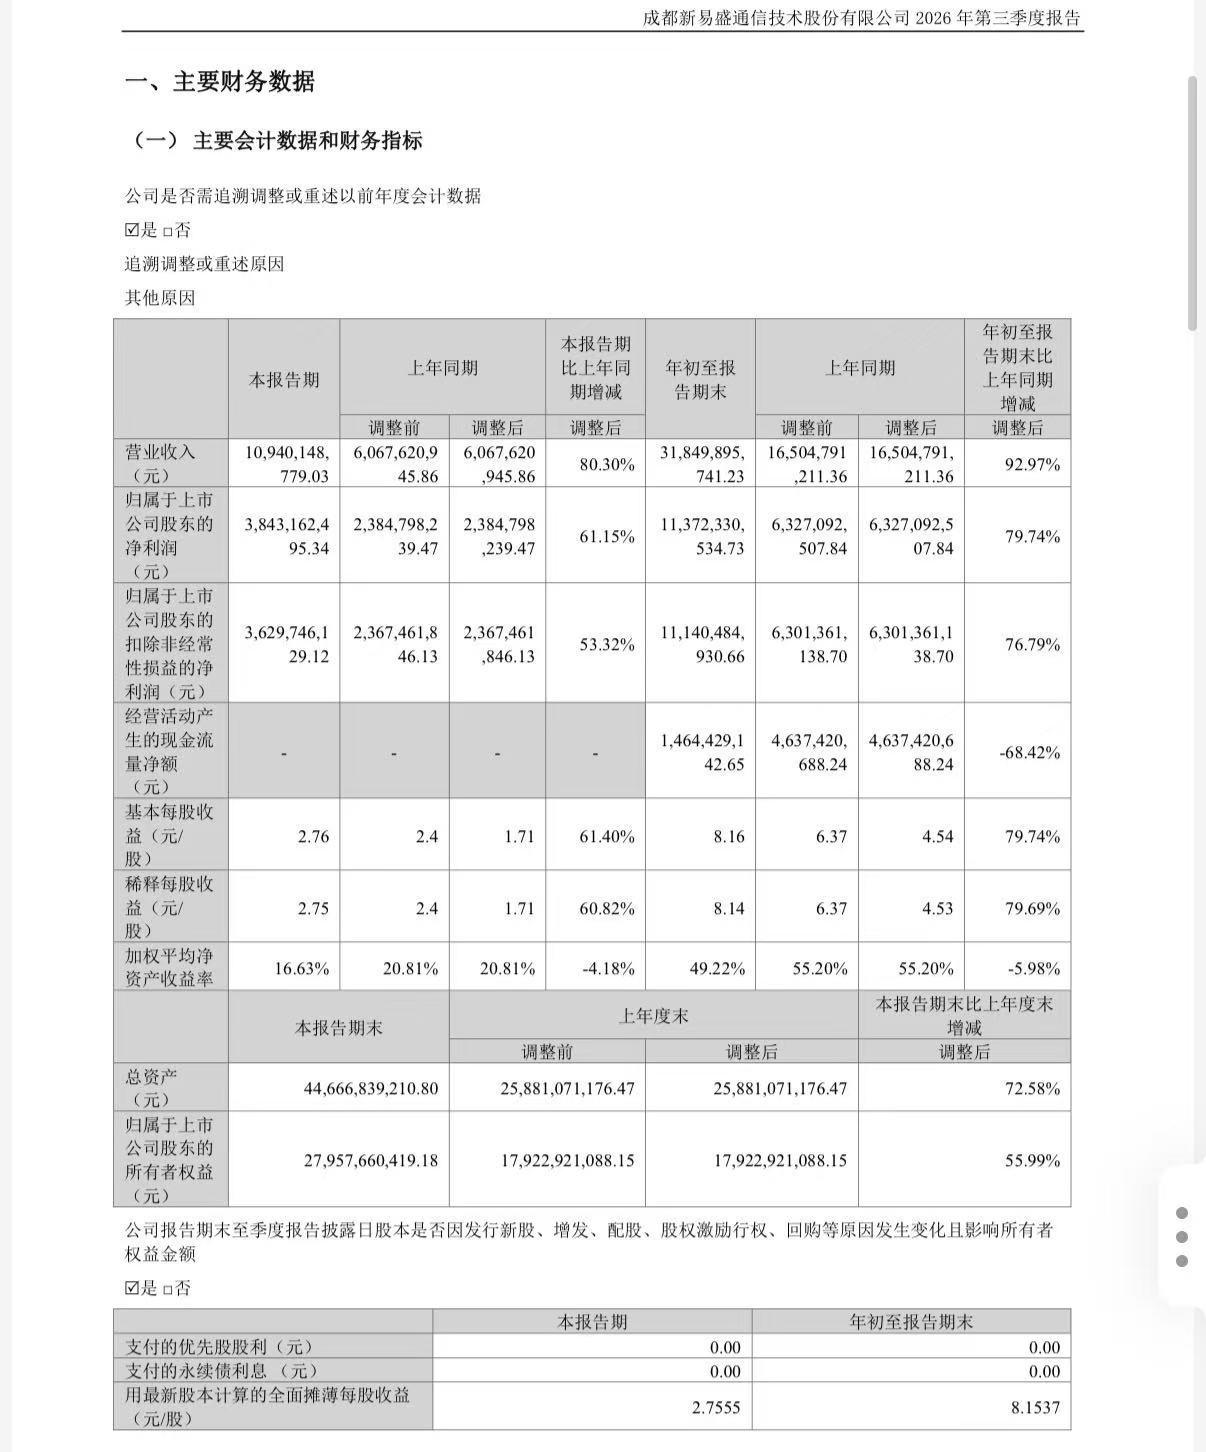
新易盛的回落更明显。前三季度营收同比增长93%、净利增长80%,第三季度单季分别降至80%和61%,营收、净利环比分别下降13%和19%。
二是压制来自流动性与估值两端。美元利率高位徘徊,波动更大的AI硬件往往最先被减仓,美股Lumentum、Coherent等多数标的距前期高点仍有不小回撤。估值这头,6月以来CPO龙头股价已相当程度计入2027年乃至2028年的订单预期,预期稍有变化就容易被放大。
那么,今天这根“大阳线”释放的是什么信号?消息面上,一则与美国科技巨头微软相关的消息,成为市场关注的催化剂。据报道,微软今年9月曾与白宫科技政策办公室及国家安全委员会官员会面,理由是相关禁令一旦落地,美国数据中心已经采购的AI芯片可能因缺少光模块而无法上线。此前,这项禁令预期一直被视为压制板块的重要风险之一,如今出现边际松动迹象,市场情绪也随之改善。
但如果仅仅是政策预期变化,恐怕还不足以支撑板块重新走强。更重要的是,AI基础设施的需求并没有明显降温。Anthropic10月下旬递交的招股书显示,2026年上半年营收162.86亿美元,是去年同期的十余倍;未来十年在云服务、算力与基础设施上的承诺支出至少达到5180亿美元。
这意味着,至少从需求端看,AI算力扩张的趋势并没有因为光模块板块近期调整而发生根本变化。
机构也在关注产业端的实际变化。东吴证券认为,近期光模块、PCB及上游元器件标的的调整,更多来自市场交易和预期变化,悲观预期已经得到较充分反映,并不意味着产业供给端出现明显恶化。第四季度,PCB板块有望受益于新平台批量交付,环比业绩持续改善;与此同时,光通信上游无源器件拉货仍然偏紧,光模块厂商也有望延续较好的业绩表现。
“转载请注明出处”
责任编辑:杨业