抄底资金进场了?A股午后惊险逆转,创业板指数上演百点大反攻
潮新闻 记者 刘芫信
10月9日午后,A股市场上演了一场惊心动魄的逆转好戏。
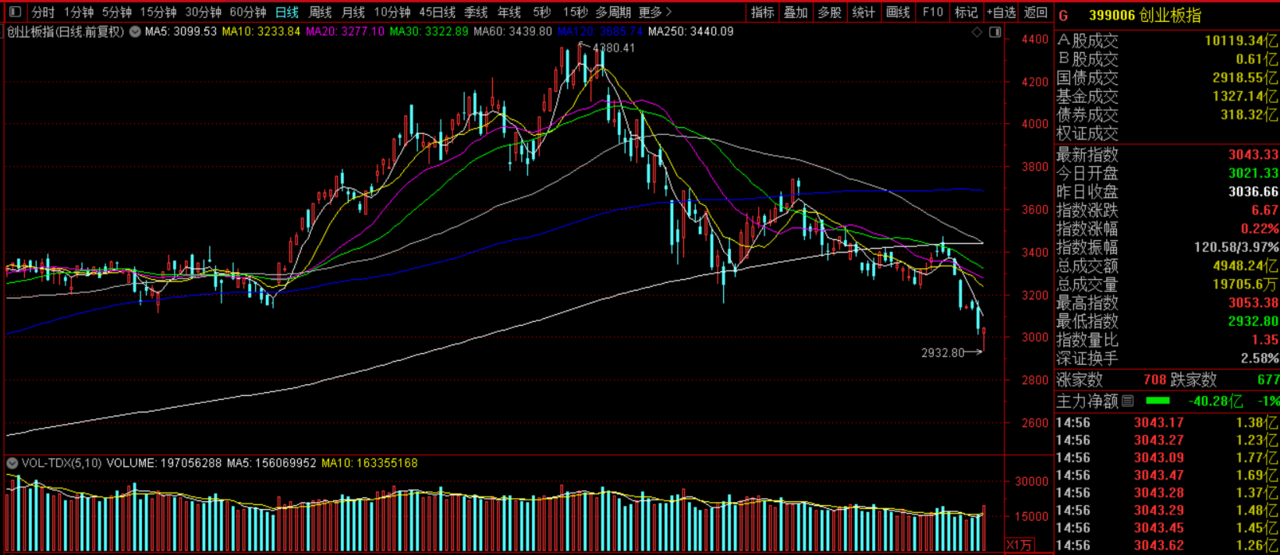
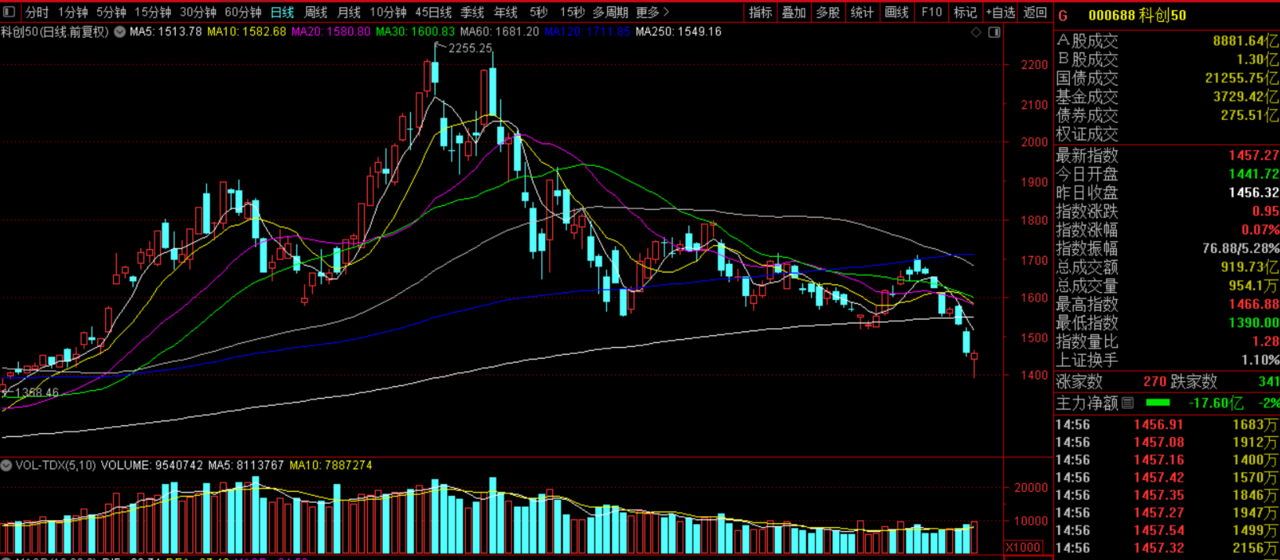
早盘还是一片愁云惨雾。创业板指一度重挫逾3%、失守3000点关口,科创50指数跌幅更是超4%、跌破1400点,市场人气几乎跌至冰点。然而午后开盘,风云突变——宽基ETF突然放量,抄底资金蜂拥入场,各大指数先后翻红。
截至今天收盘,沪指涨0.05%报3813.79点,深证成指涨0.17%,创业板指涨0.22%,科创50指数涨0.07%,北证50大涨2.49%。全市场成交额19167亿元,较上一交易日放量2224亿元,超3200只个股上涨。
从盘中最低点到收盘,创业板指完成了近百点的绝地反击,科创50指数更是从跌逾4%到收红,全天振幅超过4个百分点。
国家队进场信号再现:宽基ETF集体放量
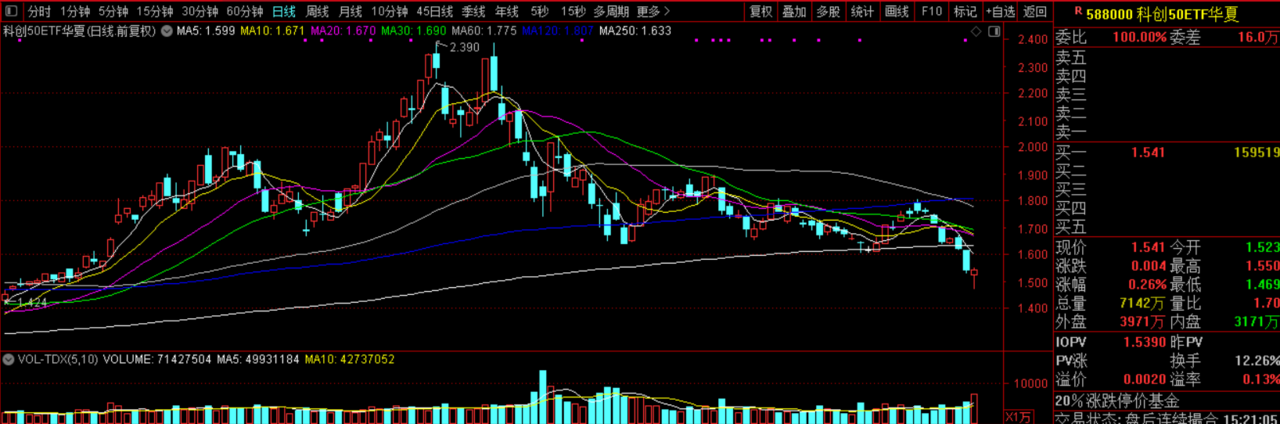
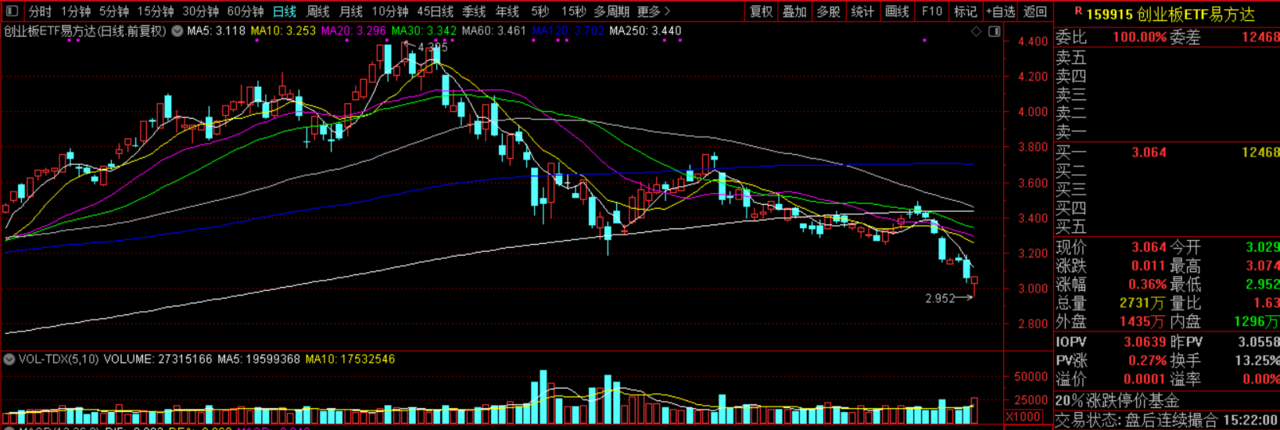
午后这波拉升并非无缘无故。盘面数据显示,多只核心宽基ETF成交额在午后急剧放大。华夏科创50ETF全天成交突破90亿元,易方达创业板ETF成交突破70亿元,华泰柏瑞沪深300ETF成交突破42亿元,南方中证1000ETF、南方中证500ETF等多只中小盘宽基ETF半日成交额便已超昨日全天。
值得注意的是,此次资金入场的方向颇有讲究。早盘创业板、科创板是资金出逃的重灾区,而ETF放量最猛的恰恰是跟踪这两个指数的华夏科创50ETF和易方达创业板ETF。这与7月以来“国家队”借道宽基ETF出手托底的操作路径一脉相承。7月13日至18日当周,所有宽基ETF日均净流入高达305亿元,主力重点持仓ETF日均净流入184亿元。
从盘面结构看,午后券商板块率先拉升,华鑫股份涨停、东方财富涨近4%,随后AI视频概念股集体爆发,中文在线、芒果超媒等10余股涨停,市场做多情绪被彻底点燃。
近期外围新高,A股为何不跟涨?
节后两个交易日,A股走势令不少投资者困惑。国庆长假期间,纳斯达克综合指数连涨四日并两度创下历史收盘新高,标普500指数也在10月6日刷新历史纪录,费城半导体指数涨超4%,英伟达等AI龙头续创新高,日经225重返70000点。假期外围暖风频吹,但10月8日A股节后首个交易日,创业板指大跌3.15%,科创50指数暴跌4.82%,银行板块却逆势走强。
这种“外围涨、A股跌”的背离,背后是多重因素的共振。
首先,长端美债利率是绕不开的压力。假期期间美国9月非农就业仅新增2.9万人,远低于市场预期的约9万人,市场对美联储10月加息的定价从节前约六成骤降至两成上下。但长端美债不跌反涨,10年期美债收益率一度突破5.3%,30年期更是一度突破5.7%,双双创2002年以来新高。这种“短端落、长端升”的熊陡走势,定价的不是加息预期,而是通胀黏性与财政供给压力。全球资产DCF分母端压力巨大,所有新兴市场都在承压。
其次,港股形成映射压力。假期期间恒生指数累跌1.96%、恒生科技指数跌1.40%,与中国资产定价最相关的港股并未同步转好。
第三,科技主线遭遇“利好出尽”式抛售。假期AI催化并不少——美光FQ4营收542.3亿美元、毛利率87%,三星等上调HBM与存储价格预期。但节前AI硬件赛道拥挤度与估值均处高位,一高开,前期博弈修复的埋伏盘便选择兑现,形成抛压合力。
不过,正如中信证券研报所指出的,美股在新一轮应用扩散和硬件修复推动下创出新高,外围市场不应再作为A股的主要影响因素来考虑。A股的定价重心,终究要回到国内政策节奏与盈利修复的轨道上来。
调整结束了吗?机构谈四季度机会
周五的探底回升,是否意味着短期调整告一段落?
从技术形态看,科创50、深成指、创业板指盘中均创出阶段新低,一轮标准的ABC调整结构已完整走完,调整在结构层面得到了较充分的释放。
多家券商对节后修复窗口的看法较为一致。中信建投策略团队认为,节前A股下跌是多个短期因素集中共振推动,节后市场在短期因素消化完成后有望迎来修复行情,维持“上有顶,下有底”的震荡格局判断。东吴证券首席经济学家芦哲则表示,10月市场可能呈现震荡磨底后回升的态势,四季度或以结构性缓涨格局收官。
但也有机构提示不宜对反弹高度过度乐观。华泰证券指出,高油价下全球利率上行趋势的压制仍然存在,建议规避纯题材、高估值品种,继续沿盈利、低拥挤与低波动方向再平衡。中泰证券则表示,A股反弹能否升级为更大行情,取决于美债收益率能否出现大级别拐点。
如果下周市场延续反弹,银行股和超跌科技板块孰优孰劣?从券商最新策略看,这不是一道“二选一”的题目。
银行的逻辑在于确定性与防御价值。节后首日,工行、中行、杭州银行等多只银行股盘中创出历史新高。广发证券分析师倪军指出,上半年规模高增与成本收入比改善形成主要正贡献,净息差同比降幅收窄、环比企稳回升,是营收和利润大幅修复最重要的边际变化。
科技板块的看点在于超跌后的弹性。开源证券首席策略分析师韦冀星分析称,节前A股科技同时面临三个压制因素——自身交易拥挤、海外科技调整、美债利率上行,而到国庆假期后,前两项已出现明显改善,科技板块的反弹土壤较节前明显改观。浙商证券建议把握通信电子等科技板块的超跌反弹及局部新热点,如CPO、PCB、GPU等方向。中信建投则在进攻端以AI算力(PCB、CCL、电子布等)和创新药为核心,防御端以银行、煤炭、公用事业等红利板块为底仓。
站在当前时点,A股正处于“政策底—市场底—基本面底”的传导链条中。国联民生证券指出,四季度胜负手在于行情能否从“政策预期定价”顺利切换至“盈利验证定价”,若三季报证实盈利改善,指数中枢则有望抬升。周五的深V反转,或许正是市场用真金白银投出的第一张信任票。
“转载请注明出处”
责任编辑:杨业