剑指金融营销乱象,9月30日起这项新规实施
潮新闻 记者 何慧婷
“朋友圈三天可见”“微信名改了”“客户群解散了”——近来,曾高频刷屏朋友圈、高喊“秒批”“低息”的贷款中介,仿佛集体按下静音键,社交痕迹大幅收敛。
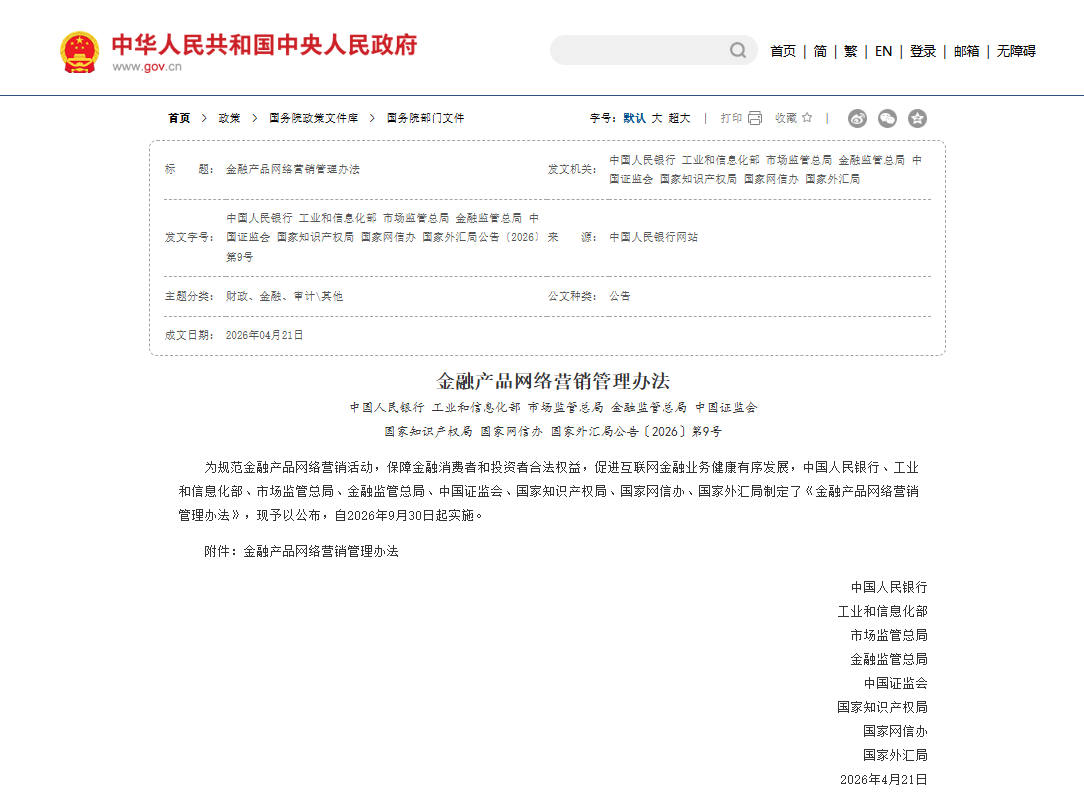
这场悄然却剧烈的“退场”,并非偶然降温,而是缘于9月30日起正式实施的《金融产品网络营销管理办法》(以下简称《办法》)。这份由人民银行、金融监管总局等八部门联合印发的文件,正以“釜底抽薪”之势重塑贷款行业的获客逻辑与商业生态。
一纸新规,为何让中介集体“失声”
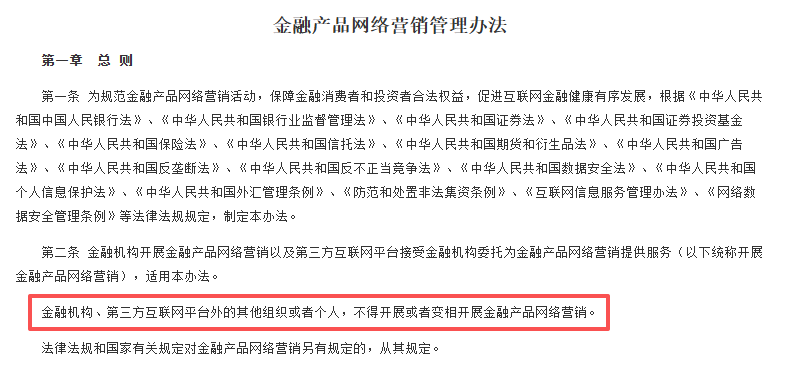
新规并非泛泛而谈,而是直击行业乱象痛点。《办法》明确,仅持牌金融机构及其合法委托的第三方平台,可开展金融产品网络营销,严禁非持牌主体、个人博主、自媒体违规推介金融产品;严禁使用“秒批秒贷”“高收益保本”“低息无门槛”等诱导性表述;要求风险提示清晰醒目,不得弱化、隐藏关键信息。
这意味着,过去游走于灰色地带的“中介号”“贷款顾问号”“资金规划师”等个人账号,失去了公开发布贷款广告的合法营销资格。而那些曾充斥社交平台的“黑户可贷”“秒批秒放”“利率低至”“无任何费用”等话术,已被明确列入禁止清单。
针对直播带货、算法推荐、弹窗广告、营销短信等新业态、新场景,《办法》也作出明确规制:利用算法推送金融营销信息须提供一键拒收通道,不得通过技术手段设置难以关闭的强制弹窗。
新规的“利剑”不止于此。多层转委托与“套娃式”导流被叫停,页面跳转必须直连金融机构自营平台,支付与信贷捆绑也被禁止。过去常见的“一笔30元外卖订单,付款页同时弹出‘余额’‘银行卡’‘月付先享后还’”的无感借贷场景,将被彻底重新切分。
三道闸门:不是孤立的监管动作
如果将9月30日的新规视为一记“重锤”,那么它绝非孤立的监管突袭,而是助贷行业监管“组合拳”的最新一环。
2025年10月,商业银行互联网助贷管理通知落地,从合作准入和成本上限层面搭建了业务基础框架;2026年8月,《个人贷款业务明示综合融资成本规定》施行,要求逐项明示利息、分期费用、增信服务费、逾期罚息等全部成本项目,将成本约束转化为借款人披露义务。
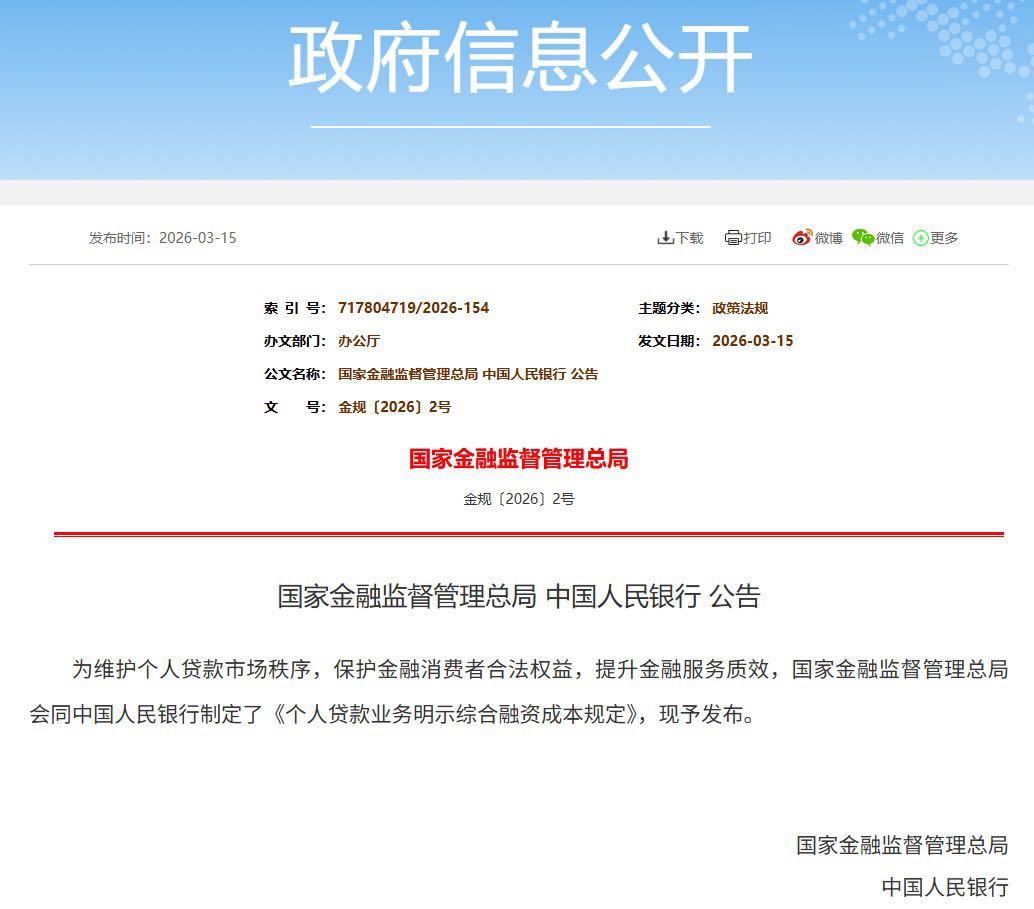
此次新规补齐了获客营销环节的监管拼图,形成准入、定价、获客“三层递进”的监管体系。获客端不能随意打广告了,资金端不能随意对接银行了,定价端不能再隐藏真实费率了——三道闸门叠加,行业传统商业模式被系统性重构。
对于普通金融消费者而言,新规带来的变化是实实在在的。它斩断了广告弹窗常见的“低息”“秒到账”等非理性、非合规的信息触达路径,本质上是推动消费者从“被动点击”转向“主动比价”,从“信任话术”回归“审阅合同”,缩小信息差套利空间。
对银行而言,新规意味着营销内容的生产权必须收归总行或获批业务部门。过去部分银行分行、信用卡中心在本地生活平台自发投流、自带话术的做法,将不再可行。
中小助贷机构则面临最直接的生存压力。缺乏资金技术支撑的中小机构将逐步出清,资源向风控完善、合规到位的头部机构集中,行业“马太效应”进一步凸显。
行业重构:从“流量为王”转向“合规为基”
尽管营销声量收缩,但并不等于助贷业态消失。业内人士指出,新规清退的是野蛮生长的非合规模式,而非助贷服务本身。
当前,头部助贷机构已普遍将“回归科技服务本质”作为整改核心方向。据悉,已有机构成立由合规、产品、技术、法务等多部门组成的专项工作专班,不仅完成了全部不合规宣传表述的撤换,还将禁用语管控规则嵌入智能内容筛查系统,对全营销渠道进行自动化实时筛查。
“《办法》是我国首部覆盖全品类金融产品网络营销的综合性部门规章,它填补了金融产品营销跨机构、跨行业的监管空白,将推动我国金融产品网络营销活动进入权责清晰、全面规范的新阶段,金融消费者、投资者合法权益将得到更好保护。”招联首席经济学家董希淼指出,《办法》有望推动行业从“流量为王”转向“合规为基、服务为本”的可持续发展模式。
贷款中介朋友圈的“集体失声”,表面是营销声量的消退,实质是野蛮生长的终结、金融理性的回归。新规之后,我们或将看到一个更安静的朋友圈,也迎来一个更健康、透明的信贷市场。
“转载请注明出处”
责任编辑:祝瑶