周一晚8点|让SK海力士市值破万亿的HBM,中国离量产还有多远?
潮新闻 记者 周夏林
【编者按】当“创新”成为时代最响亮的号角,浙江正涌现一批不一样的企业家。他们不只“会做生意”,更是用科学家的钻劲、工程师的巧思,死磕核心技术。从一枚芯片、一个分子、一段代码,到一台智能设备、一种绿色能源……他们瞄准的,是真正能打、能赢未来的“硬实力”。潮新闻“潮·新质实验室”联合浙江大学国际联合商学院(ZIBS)、浙江大学国际校区隐形冠军国际研究中心推出财经观察栏目《周一晚8点》,化身探宝者,挖掘是谁在默默支撑中国制造的筋骨,解读他们突破的“独门绝技”,追问浙江的创新密码,未来的产业“风向标”又将指向何方。
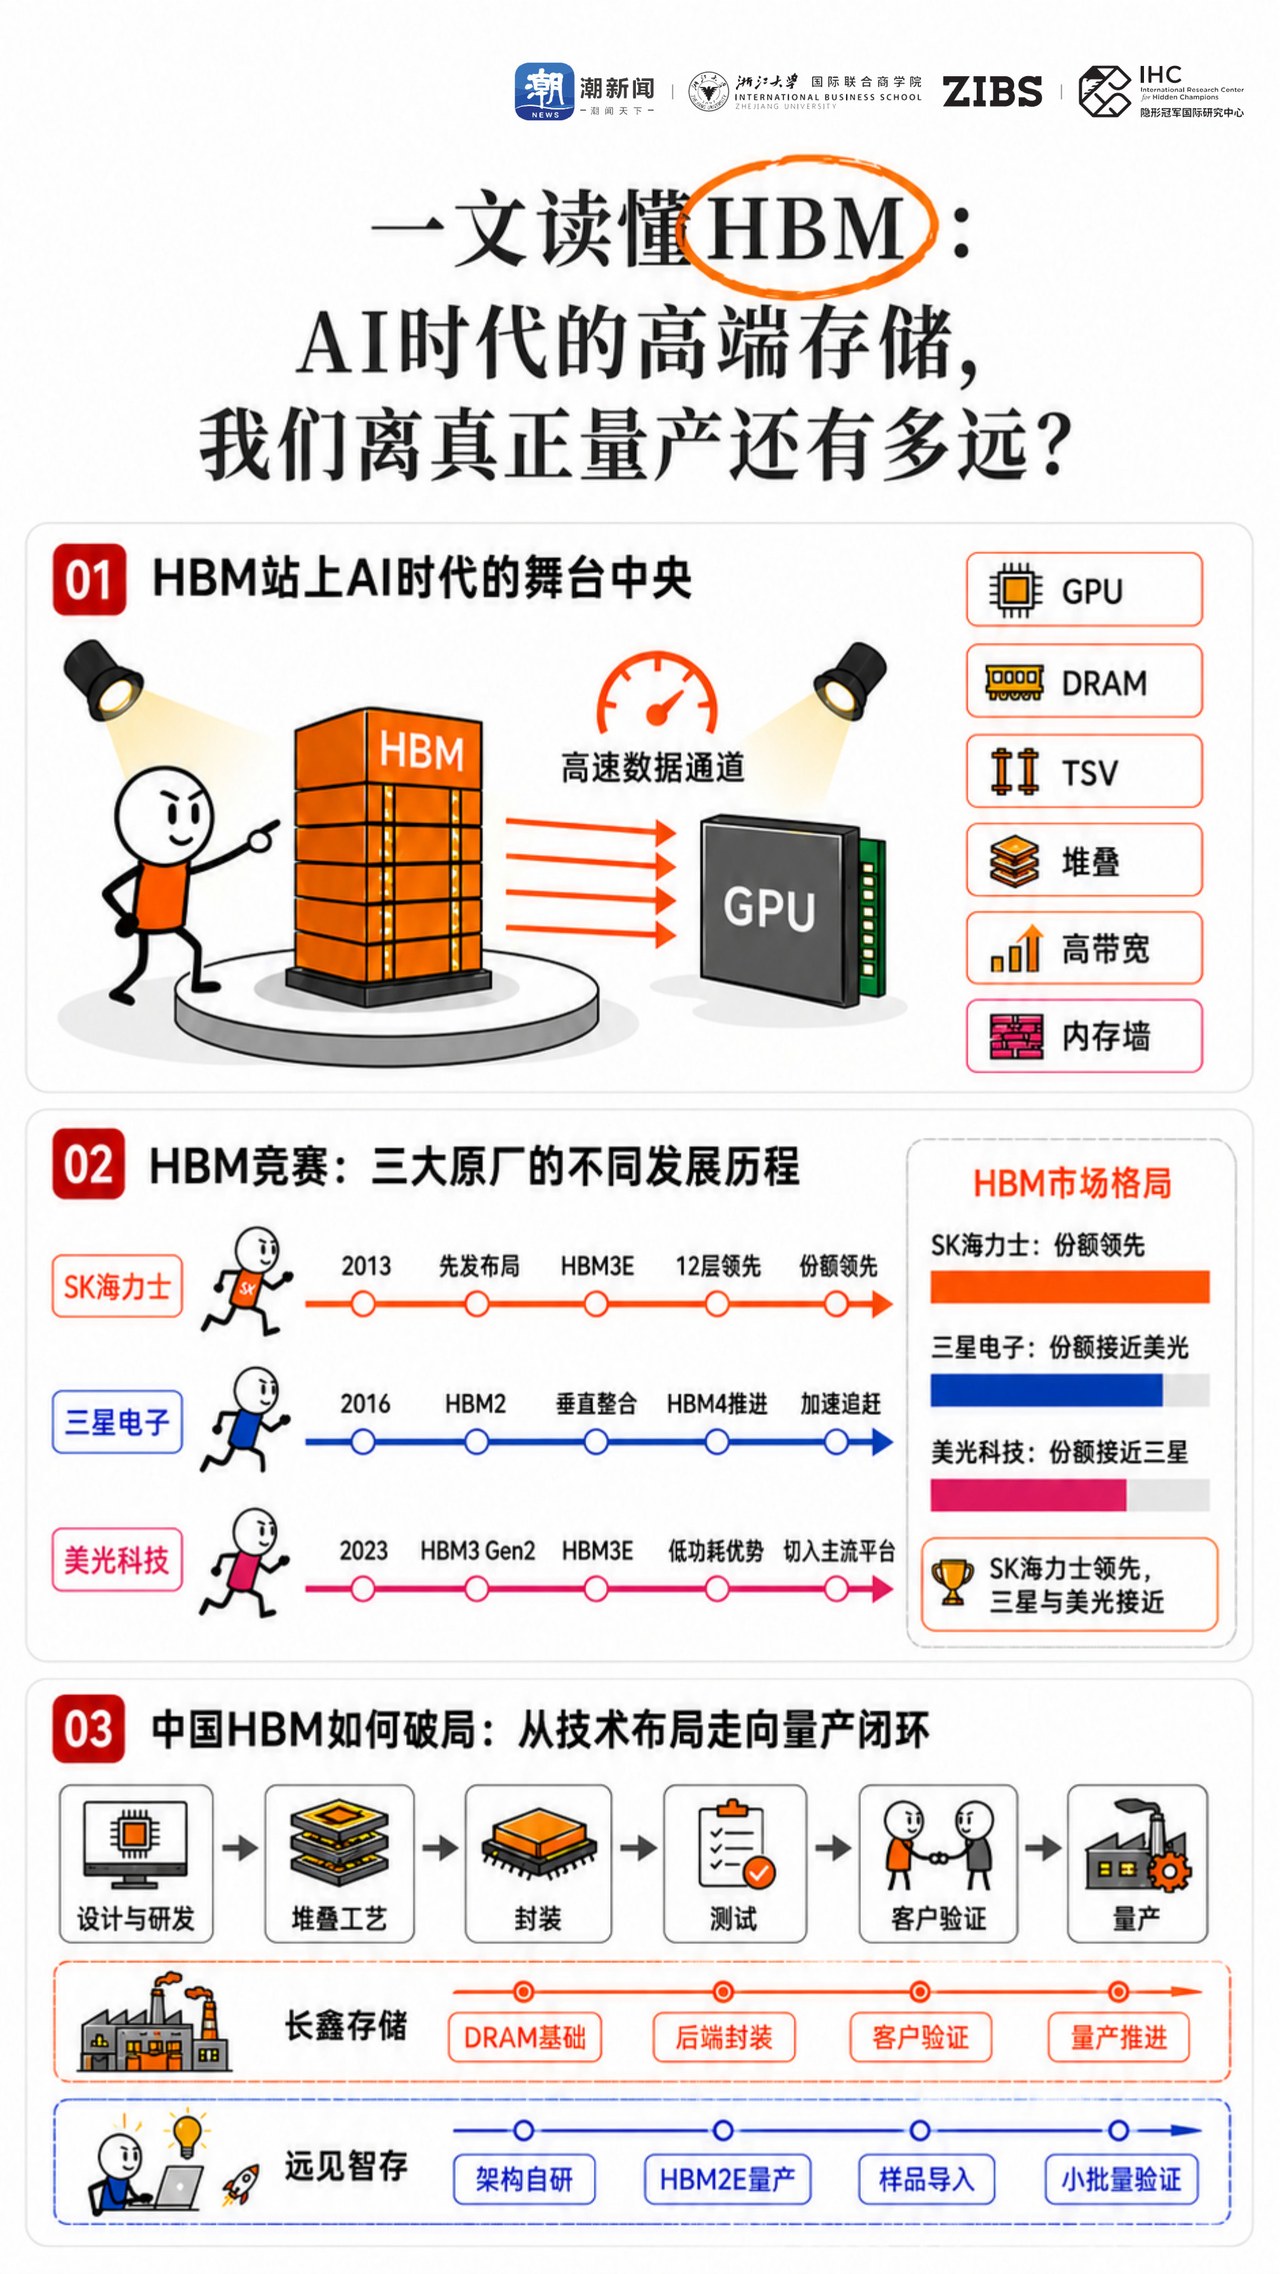
图源:专栏AI生成
导读
随着AI模型不断进化,真正决定算力能否充分释放的,已经不只是GPU,还有负责把数据快速送到芯片身边的高带宽内存(HBM)。如今,它正成为AI服务器新的成本重心,也在悄悄改写全球存储产业的格局。SK海力士为什么能一路领先?三星、美光发展又如何?中国企业距离规模量产还有多远?本期,我们一起看懂HBM这场关键浪潮。
AI的下一张天价账单,不只来自GPU。
过去几年,AI基础设施投资的关键词始终是“算力”;如今,与GPU关系最密切的内存,正成为新的成本重心。全球知名半导体研究机构SemiAnalysis估算,到2026年,内存支出或将占到超大规模云厂商AI数据中心资本开支的约三成。
资本市场也开始为这一变化重新定价。2026年5月27日,SK海力士市值首次突破1万亿美元,与三星电子、美光科技一道跻身“万亿美元俱乐部”。推动这轮价值重估的重要变量之一,正是AI服务器不可或缺的高带宽内存(High Bandwidth Memory,HBM)。
同样身处存储行业,为什么SK海力士能够在HBM浪潮中获得更强的话语权,而三星电子虽然是存储巨头,却一度在HBM上被动?中国厂商距离这场全球竞赛还有多远?
本期,我们将从HBM产业竞争切入,复盘全球头部厂商的发展历程,并观察中国企业如何加入这场AI内存产业浪潮。
HBM站上AI时代的舞台中央
在AI芯片的竞赛中,最醒目的标签一直是显卡(GPU)。企业竞相采购加速卡,资本市场紧盯算力芯片的每一次升级。但随着模型规模不断扩大,一个更接近系统底层的问题正在变得越来越关键:计算单元再快,如果数据供给跟不上,峰值算力也难以充分兑现。
HBM(High Bandwidth Memory,高带宽内存)正是在这一背景下被推到台前。与AI加速卡中常见的GDDR显存方案不同,HBM将多层动态随机存取存储器(DRAM)芯片垂直堆叠,并通过硅通孔(TSV)和先进封装技术,与GPU等处理器进行更紧密的集成。简单来说,处理器像一座高速运转的“工厂”,负责计算;内存则像存放原料的“仓库”,数据得先从仓库运到工厂才能被处理。难点在于,AI这类需要反复吞吐海量数据的任务,真正的瓶颈常常不是工厂算得不够快,而是仓库的料供不上、运不及。因此,HBM的价值,不只是把“仓库”搬到“工厂”旁边,更在于把仓库建成多层,并加宽数据进出的通道:数据路径更短、接口更宽,单位时间内能够传输的数据也更多,同时有助于改善空间占用与能效表现。
HBM并不是生成式AI时代才出现的技术。早在大模型爆发之前,它已经应用于高性能计算和高端加速器。但生成式AI的快速扩张,显著放大了HBM的商业价值。训练大模型需要反复处理海量数据;而在推理过程中,尤其是逐个生成token的解码阶段,系统需要持续读取模型参数和缓存信息。模型越大、请求越多,计算芯片等待数据的成本就越高,“内存墙”也越容易成为整套系统的效率瓶颈。
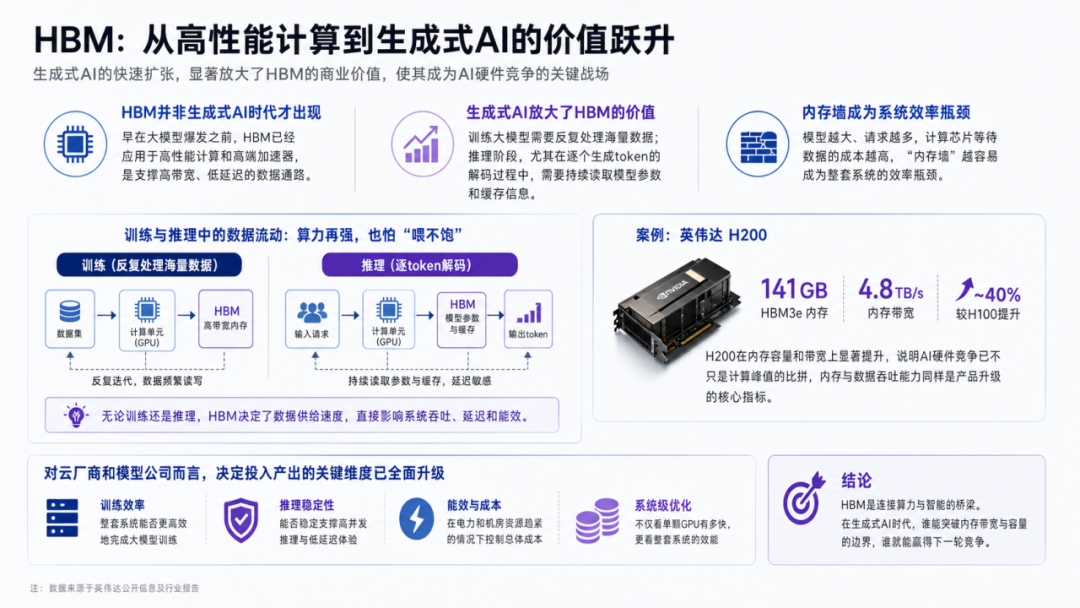
HBM:从高性能计算到生成式AI的价值跃升图源:专栏制作
这种变化也在改写DRAM行业的竞争逻辑。长期以来,标准DRAM具有明显的周期属性:需求上升时扩产,供给过剩时价格承压,厂商盈利随市场周期大幅波动。HBM则是一条门槛更高、客户绑定更深的产品线。它不仅需要更复杂的堆叠与封装工艺,还要适配GPU平台的产品迭代和验证节奏,产能安排也更直接地受到AI芯片路线图影响。
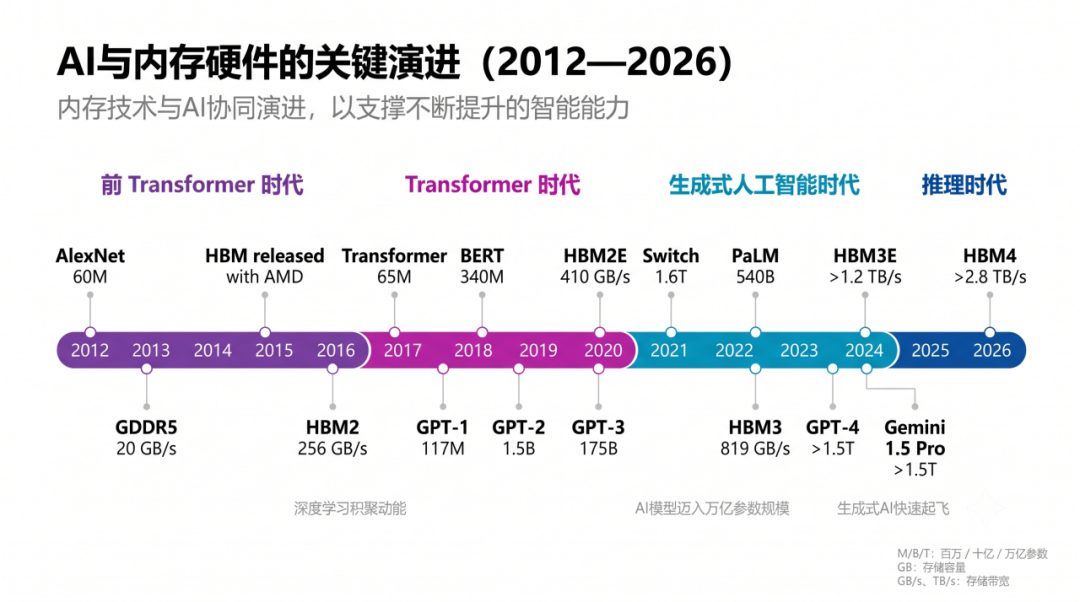
AI与内存硬件的关键演进(2012—2026)图源:参考美光官网(专栏整理制作)
根据TrendForce的预测,2025年HBM需求同比增长超过130%,2026年仍将同比增长超过70%。对内存厂商而言,HBM的意义因此不只是增加一条更高端的产品线,而是争夺AI基础设施核心供应链位置的关键筹码:谁能率先完成技术迭代、稳定通过客户验证并兑现量产能力,谁就更有机会在这一轮AI硬件重构中获得更强的话语权。
HBM竞赛:三大原厂的不同发展历程
HBM竞争目前高度集中在少数厂商手中。2026年第一季度,SK海力士占据全球HBM市场约58%的份额,三星电子与美光科技各约21%。这意味着,围绕AI加速器所需高带宽内存的竞争,目前主要集中在三家全球巨头之间。
但是,回顾HBM的竞争历程,三家企业并不是在同一时间、站在同一起跑线上展开的一场产品竞赛。它更像是一场围绕既有能力重新排序的产业竞逐。
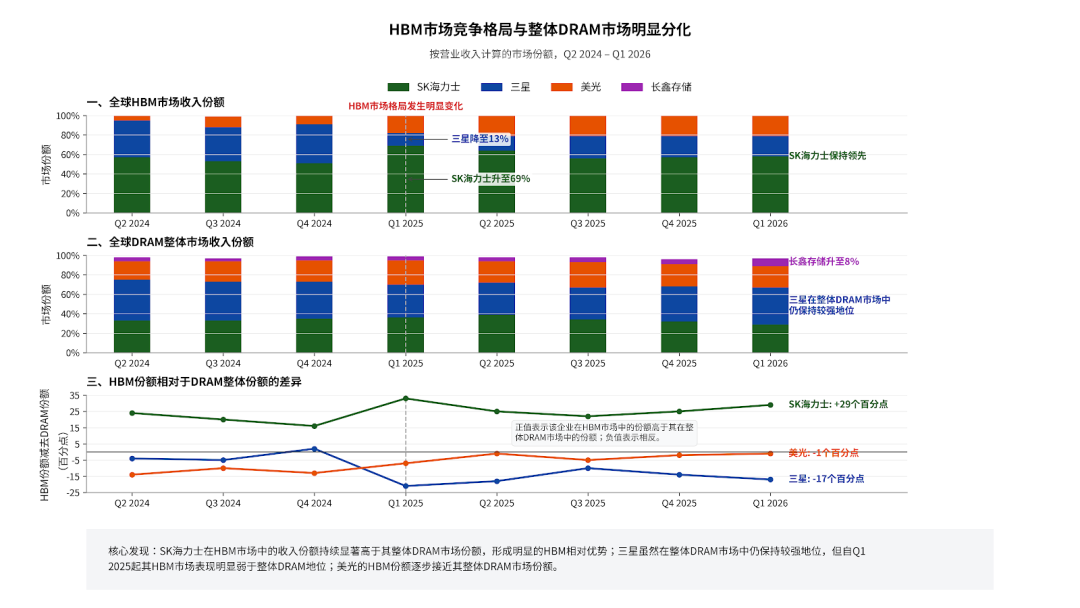
主要HBM厂商的市场份额与全球DRAM市场份额图源:参考Counterpoint官网(专栏整理制作)
SK海力士是最早押注HBM的厂商之一。2013年,基于与AMD的联合开发,SK海力士率先推出首代HBM产品。早期HBM主要面向高性能图形计算和高性能计算场景,市场规模尚不足以立即改变传统DRAM行业的竞争排序,但它让SK海力士较早积累了芯片垂直堆叠、硅通孔(TSV)连接和客户协同开发的经验。
生成式AI的爆发,改变了HBM的命运。随着英伟达等AI芯片厂商不断提高对内存带宽和容量的要求,HBM从高端产品线中的一个选项变成了决定加速器性能的重要部件。SK海力士在HBM3和HBM3E阶段率先将技术积累转化为规模优势:2024年3月,公司开始量产8层HBM3E;同年9月,又率先量产12层HBM3E。其Advanced MR-MUF封装工艺,重点解决高层堆叠产品中的散热、翘曲控制和量产稳定性问题,也成为公司维持先发优势的重要支撑。
这种优势随后反映在更广泛的DRAM竞争中。2025年第一季度,SK海力士按收入首次超过三星,成为全球DRAM市场第一。HBM并不是其全部业务,但它显著改变了高价值产品的收入结构和行业排序。
三星的故事则更复杂。它并非HBM领域的后来者:早在2016年,三星就已宣布量产HBM2。与竞争对手相比,三星的长期优势在于同时拥有DRAM、先进封装、逻辑芯片和晶圆代工能力,能够尝试将内存与逻辑基底裸片等环节更深地整合起来。
不过,技术覆盖面更广,并不自动等同于客户导入速度更快。在HBM3E阶段,三星采用的Advanced TC-NCF封装工艺,而非SK海力士使用的MR-MUF。2024年,三星8层HBM3E被报道通过英伟达测试,但12层版本的验证进度一度落后于竞争对手。在AI芯片供应链中,产品能否及时通过关键客户验证,往往比拥有多少技术模块更直接地影响市场份额。
进入HBM4阶段,三星正在重新争取主动权。2026年2月,公司宣布开始量产并向客户出货HBM4,产品采用4纳米逻辑基底裸片,并强调存储与晶圆代工业务之间的协同能力。这为三星提供了新的追赶窗口,但能否真正缩小与SK海力士的份额差距,仍要取决于后续平台导入、客户验证和稳定供货能力。
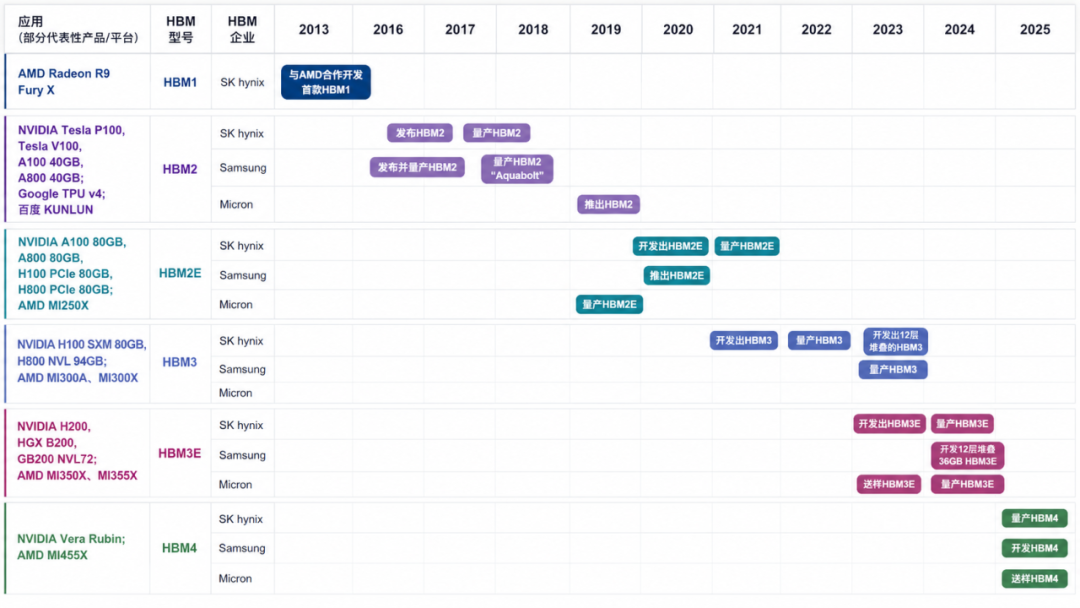
三大存储厂HBM进程及产品应用情况图源:专栏制作
美光的路径与两家韩国厂商又有所不同。它在早期HBM市场并未建立明显规模优势,却在AI基础设施需求加速之后,选择将资源集中于更高性能的产品代际。2023年,美光发布HBM3 Gen2,并将高带宽与低功耗作为产品卖点;2024年2月,公司宣布HBM3E进入量产,并确认其24GB、8层产品将用于英伟达H200加速器。
这使美光得以在HBM3E阶段迅速进入主流AI平台供应链。相较于SK海力士的先发优势和三星的垂直整合能力,美光更强调制程效率与功耗表现,以满足数据中心客户对运营成本的敏感需求。尽管其总体份额仍低于SK海力士,但截至2026年第一季度,美光已与三星在HBM市场份额上持平,说明后来者仍可能借助产品代际切换获得位置。
三家企业的发展历程说明,HBM产业中的先机,并不只来自更早发布某一代产品,也来自是否在正确的时间完成技术、产能、封装能力与客户生态的组合;而后续的超越,也往往发生在产品代际切换和平台重新选择供应商的窗口期。
中国HBM如何破局:从技术布局走向量产闭环
2024年,美国进一步收紧高端半导体出口管制政策。外部技术壁垒的封锁,既是摆在国内半导体产业面前的严峻挑战,也成为倒逼HBM产业链国产化提速、实现弯道超车的关键机遇。
在技术维度,相较于全球领先水平已实现的HBM1到HBM4的多次迭代,国产HBM主要集中在从HBM2E向HBM3、HBM3E推进。换言之,中国厂商已经进入这场浪潮,但在产品代际、规模量产、客户验证和稳定交付方面,仍处于追赶过程之中。
目前,国内在这一赛道实现一定量产落地的企业包括长鑫存储技术有限公司(CXMT,简称“长鑫存储”)和深圳远见智存科技有限公司(简称“远见智存”)。
长鑫存储是中国大陆首家实现自主DRAM规模化量产的企业。长鑫存储于2024年启动HBM高端存储研发送样,并计划于2026年底在上海建设中的HBM后端封装设施启动相关生产。对长鑫而言,DRAM制造的基础为其进入HBM赛道提供了条件,但能否进一步形成高端HBM的稳定量产和客户导入能力,仍有待后续披露与市场验证。
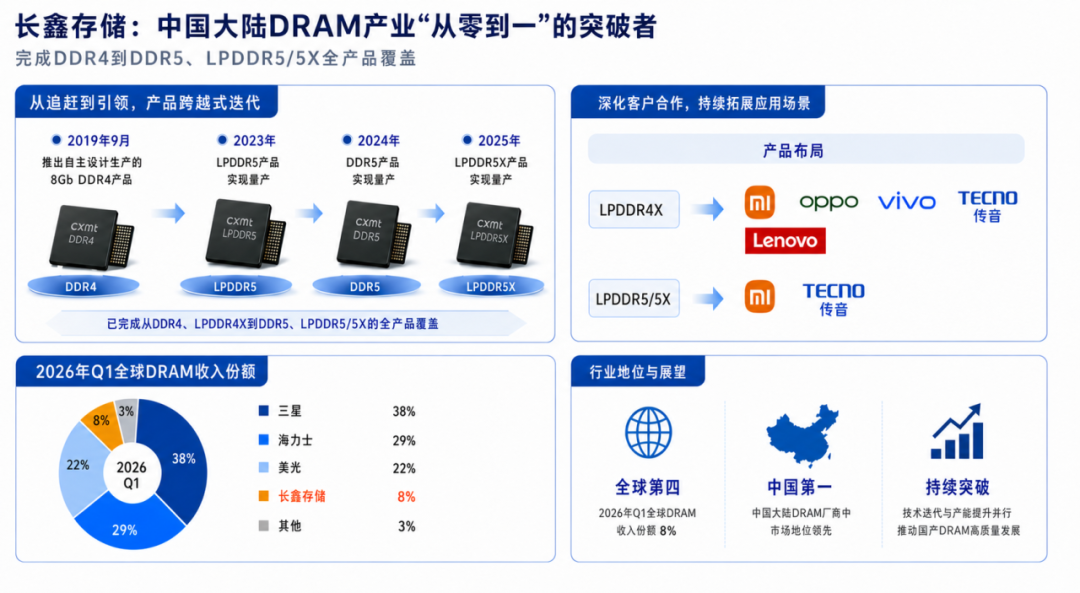
长鑫存储:中国大陆DRAM产业从“从零到一”的突破者图源:专栏制作
远见智存注册于2023年,创始团队吸纳美光等存储企业资深研发人员,提前布局HBM架构自研。在路径上,远见智存更偏向HBM产品与解决方案开发,并合作晶圆厂进行代工,通过外协封装产线堆叠产品。远见智存HBM2E产品已于2023年实现商业化量产,产品采用自研有机硅中介层非TSV差异化堆叠工艺;其HBM3/3E在2026年4月完成产品发布、完成流片验证,现阶段处于客户样品导入、小批量验证阶段,暂未进入规模化量产环节。
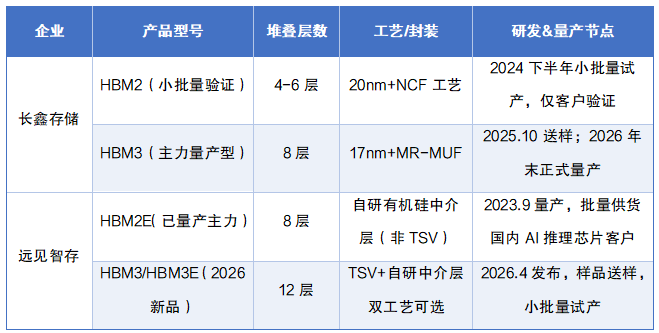
中国HBM产品与相关节点图源:专栏制作
当前,全球能够稳定批量生产HBM的企业仍然有限。与国际领先厂商相比,中国企业在生产工艺、产品良率、关键设备以及规模化交付能力方面仍有差距,追赶尚需时间。
HBM的难点,不只是制造性能更强的存储芯片,更在于能否完成从生产、封装、测试到客户应用的全过程配合。产品不仅要“做出来”,还要在质量、稳定性和可靠性上经受检验,并通过下游芯片客户的验证。即便是全球领先厂商,一款HBM产品从送样到获得客户认可,通常也需要经历较长周期。
国际领先企业已经将竞争重点转向产业协同。SK海力士与台积电联合开发下一代产品,三星则同步推进芯片性能、功耗和散热优化。它们的共同方向是:通过存储芯片、先进封装和算力芯片之间的协作,提高产品导入速度与供货能力。HBM因此不再是单一芯片的比拼,而是整条产业链效率的竞争。
国内企业也在加快布局。长鑫存储正在推进相关产品能力建设,武汉新芯、盛合晶微等企业参与制造和封装环节,通富微电、中微公司、盛美上海等专精特新企业则在封装测试、生产设备和关键工艺方面提供支撑。这些布局的意义,并非宣布已经完成国产替代,而是为国内HBM产业形成完整供货能力奠定基础。
随着下一代HBM产品加速导入市场,中国供应链的突破重点将更加明确:提升产品成熟度,缩短客户导入周期,并建立稳定供货能力。只有打通从研发到量产、再到客户应用的链路,国内企业才有机会在全球HBM竞争中获得更重要的位置。
总结
AI时代,计算系统的设计重心不再只追求计算单元算得多快,而是让数据更快、更近、更省电地抵达计算单元。HBM由此从一项存储技术,跃升为决定AI芯片性能兑现程度的关键环节。
在这一轮需求爆发中,SK海力士凭借先发优势率先占据市场高地,成为HBM浪潮中的重要受益者;三星依托完整的产业链加速追赶;美光则借助HBM3E和HBM4推进产品布局,争夺下一代AI计算的关键机会。
对中国厂商来说,HBM不是一个可以靠单点突破完成替代的产品。它更像一场环环相扣的耐力赛:从DRAM制程到先进封装,终点则是客户认证和稳定量产。
随着全球厂商不断拉高竞争门槛,中国HBM仍处于一条需要耐心、投入与协同推进的突围之路上。而这场竞赛最终会走向何处,或许仍将是一场值得持续观察的悬念。
出品
潮新闻“潮·新质实验室”
浙江大学国际联合商学院(ZIBS)
浙江大学国际校区隐形冠军国际研究中心(IHC)
支持单位:
浙江核新同花顺网络信息股份有限公司(同花顺:300033)
浙江有数数字科技有限公司
本期部分参考:
Counterpoint, SK hynix and Samsung Neck-and-Neck in Q2 Revenue, 2025.
Counterpoint, Global DRAM Revenue Surges to Near $100-billion Mark in Q1 2026 Driven by AI Data Center Boom, 2026.
TrendForce, Memory Wall Bottleneck: AI Compute Sparks Memory Supercycle, 2026.
SemiAnalysis, Scaling the Memory Wall: The Rise and Roadmap of HBM, 2025.
SKhynix, 续写HBM历史新章:SK海力士HBM开发背后的故事, 2022.
文章涉及企业官网、公众号等。
文稿:雷李楠、张琼文
监制:雷李楠,杨业
策划:王静,周夏林,屠佳若
主编:雷李楠,杨业;
副主编:陈槭丽莎
执行主编:相渊,张琼文
“转载请注明出处”
责任编辑:潘洁