周一晚8点第100期 | 消费级机器人的“三堵墙”:当价格已不是门槛,问题出在哪
宇树科技的载人机甲让机器人再次站上聚光灯,但消费市场的答案并不在"更炫"或"更便宜"。工业巡检已经让四条腿活得很好 近日,宇树科技发布全球首款量产版载人变形机甲GD01。390万元起售,载人500公斤,双足四足可切换。
潮新闻 记者 周夏林
【编者按】当“创新”成为时代最响亮的号角,浙江正涌现一批不一样的企业家。他们不只“会做生意”,更是用科学家的钻劲、工程师的巧思,死磕核心技术。从一枚芯片、一个分子、一段代码,到一台智能设备、一种绿色能源……他们瞄准的,是真正能打、能赢未来的“硬实力”。潮新闻“潮·新质实验室”联合浙江大学国际联合商学院(ZIBS)、浙江大学国际校区隐形冠军国际研究中心推出财经观察栏目《周一晚8点》,化身探宝者,挖掘是谁在默默支撑中国制造的筋骨,解读他们突破的“独门绝技”,追问浙江的创新密码,未来的产业“风向标”又将指向何方。
图源:专栏设计
导读
宇树科技的载人机甲让机器人再次站上聚光灯,但消费市场的答案并不在更炫或更便宜业巡,工业已经让四条腿活得很好,真正悬而未决的是另一端:它能不能走进家庭。而这一端的门槛,不在性能,而在它究竟替普通人解决什么问题?
近日,宇树科技发布全球首款量产版载人变形机甲GD01。390万元起售,载人后体重约500公斤,双足、四足可切换。热点同时引发了两种声音。一方看到的是国产具身智能整机能力的极限,另一方看到的是390万元买一台不能上路的大型玩具。央视新闻报道,清华研究员认为GD01难以归入现有任何一类机动车产品目录,只能用于文旅展示、特种作业等封闭场景。
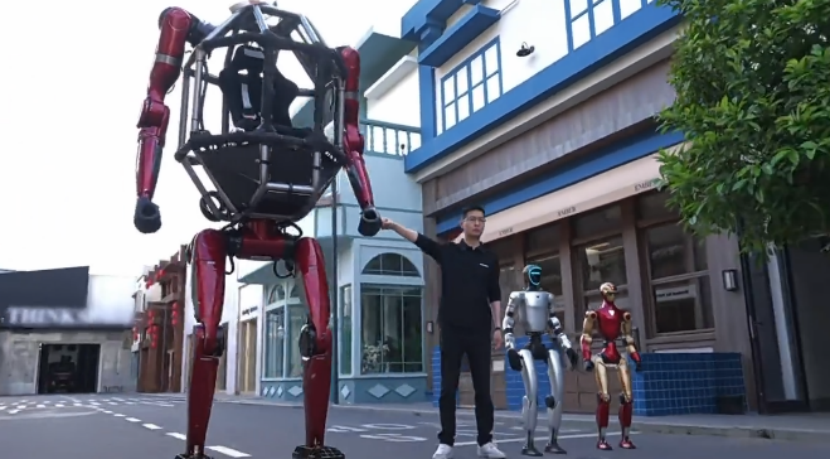
载人变形机甲GD01图源:宇树科技官方视频
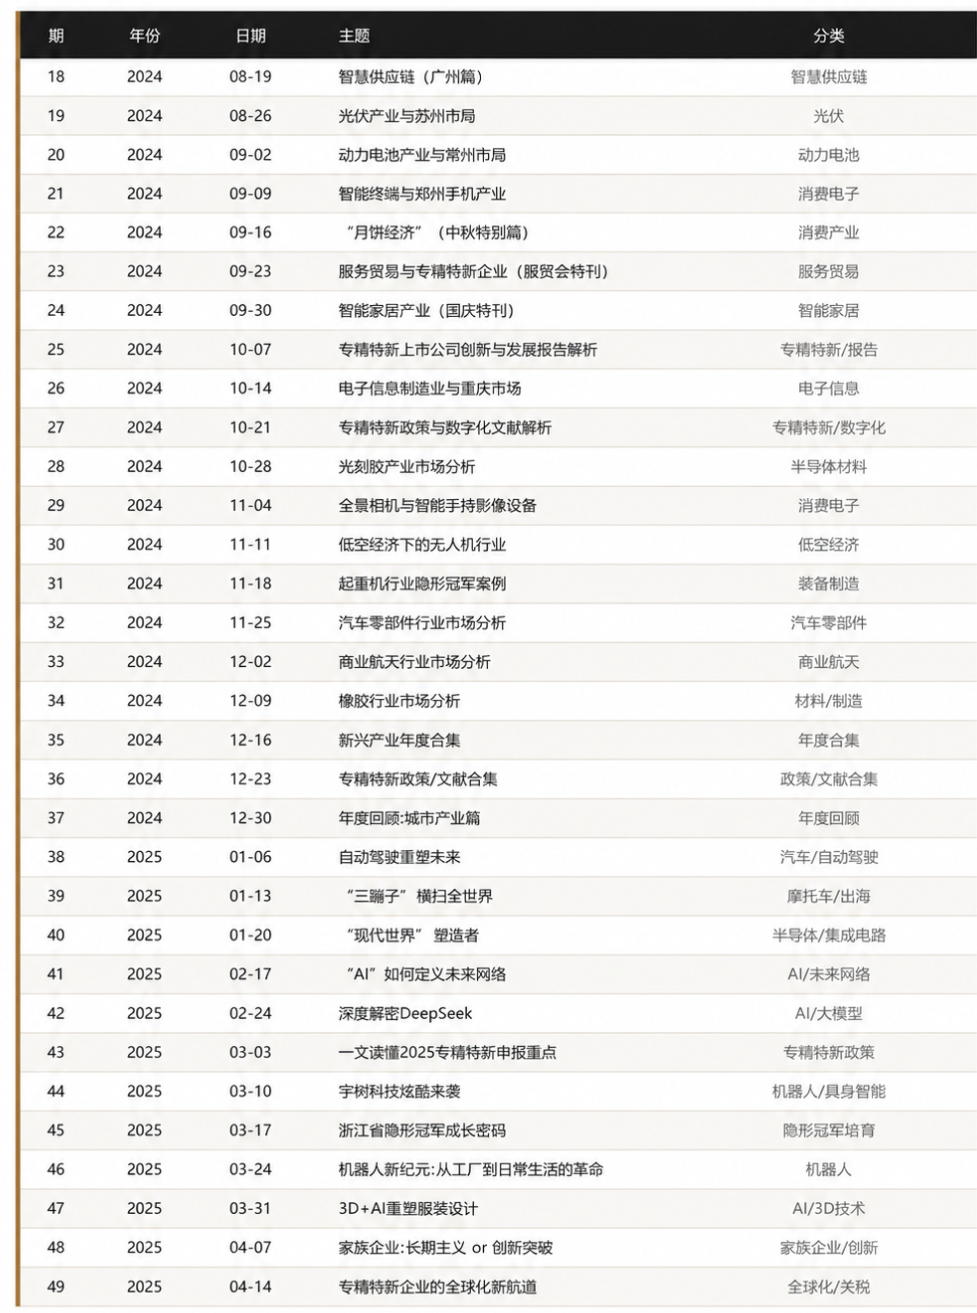
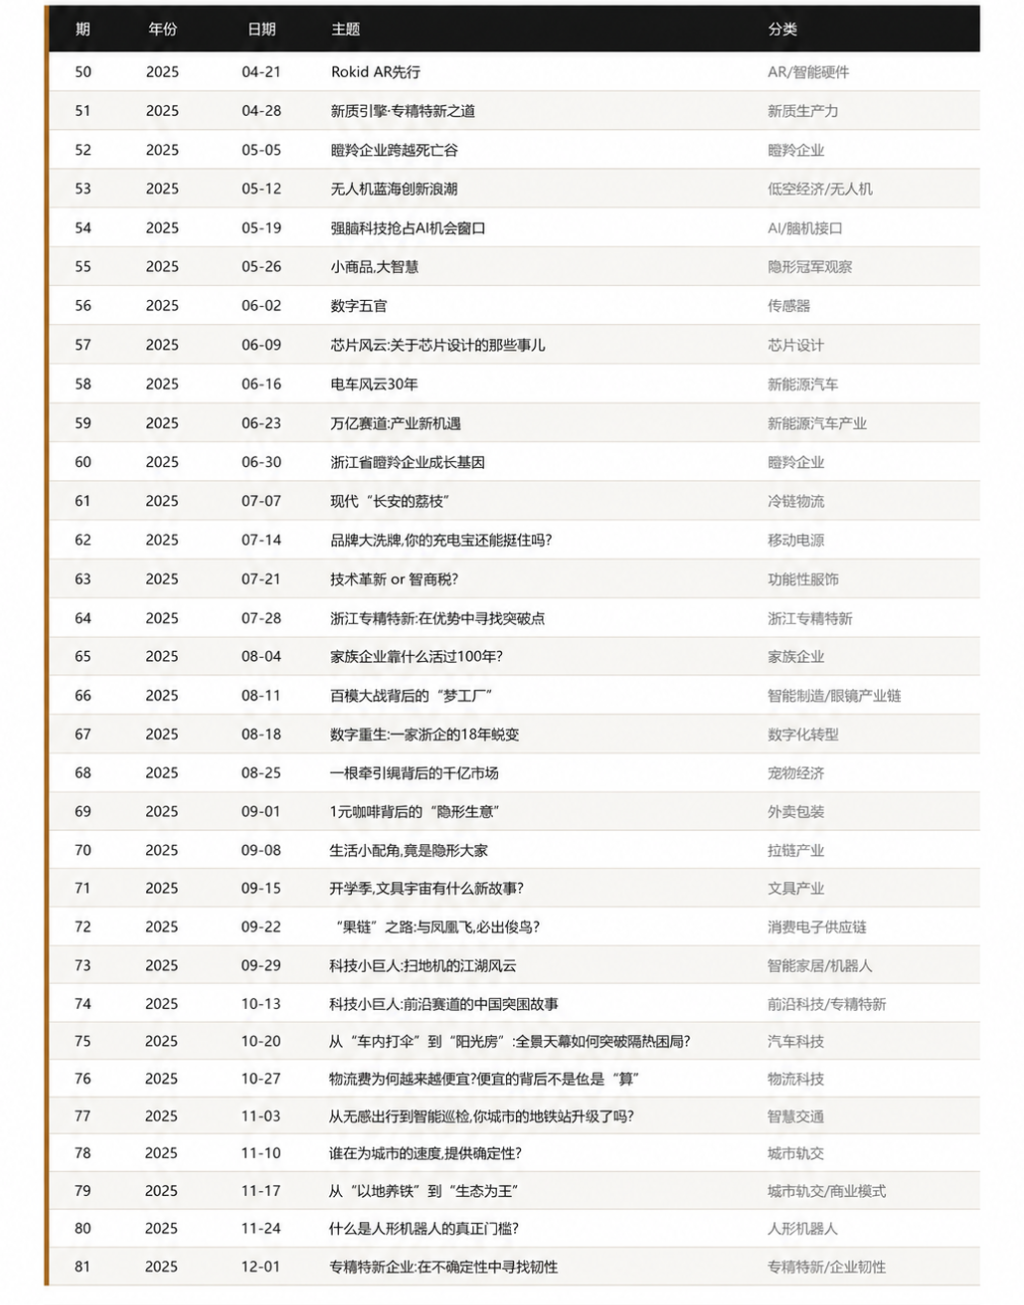
这是周刊第100期。在机器人产业中,我们追踪过11家隐形冠军企业,宇树科技就是其中之一。截至目前:6家已上市、4家估值上行、1家处于观察中。我们先前的判断,大部分已被验证。
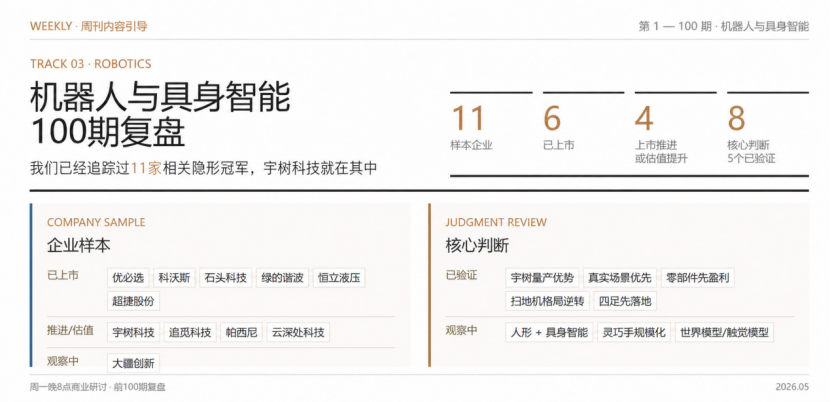
机器人产业专栏回顾图源:专栏制作
回到GD01。它体现了宇树科技整机能力的当前水平,目前的定位是文旅、特种作业、高端展示,这是机器人产业的合法商业方向之一。但本期我们想追问另一个问题:大众消费品这条路,这么久以来有厂商在细分赛道跑出了销量,但还没有一家真正跨进主流消费品类。
这道关,为什么这么难?
价格够了,答案还没找到
主流电商平台上,头部四足机器人产品被同时打上六个标签:“AI大模型”“仿生陪伴机器人”“图形编程”“语音交互”“电子宠物机械狗”“具身智能”。
标签越多,定位越模糊。这是一个品类还没找到自己的明确信号。对比大疆Phantom,从2013年起,它就只指向“让普通人玩航拍”。一个用户、一个动作、一个场景。十二年过去,标签没变,但消费级无人机的市场从零做到了百亿美元。
消费品的第一道关,是用户三秒钟能想清楚“我为什么要买它”。大疆——拍航拍;科沃斯——扫地。而四足机器人,普通消费者三秒钟内想不清楚自己买回家要拿它做什么。不是没找到品类词,是品类还不存在。
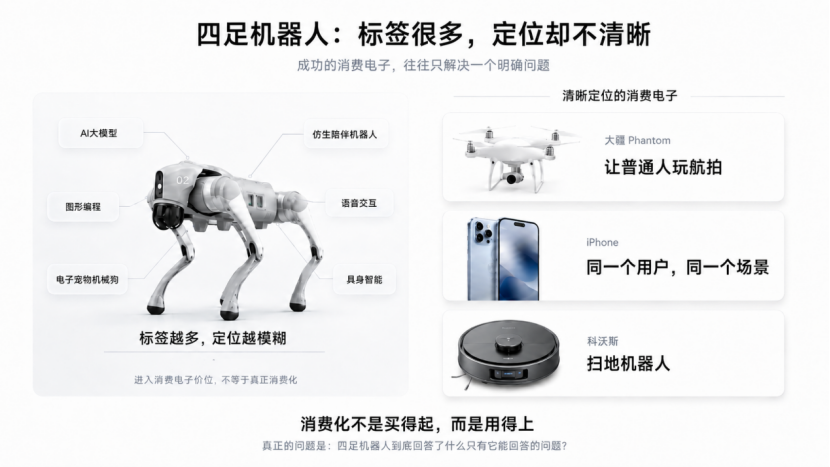
四足机器人标签与定位图源:专栏基于公开资料整理制作
市场上的四足机器人有售价不足万元,已经进入消费电子区间。但消费化不是价格门槛,是使用门槛。iPhone、Tesla初代产品均不便宜。但这些产品回答了消费者“什么问题只有我能解决”。但整个消费级四足赛道,至今没人答出来。
行业反复提及的四个消费场景——陪伴、编程教育、展示炫耀、家庭安防。几乎都有更成熟的替代方案:陪伴不如真宠物,编程教育不如树莓派,炫耀难逃新鲜感衰减,家庭安防本质上又是被误包装成消费品的工业需求。
这些并不是四足机器人自然生长出的“消费场景”,而更像是为既有产品反向寻找的问题。
一台产品要赢得消费市场,关键不在于它还能做什么,而在于它不可替代地解决了什么。
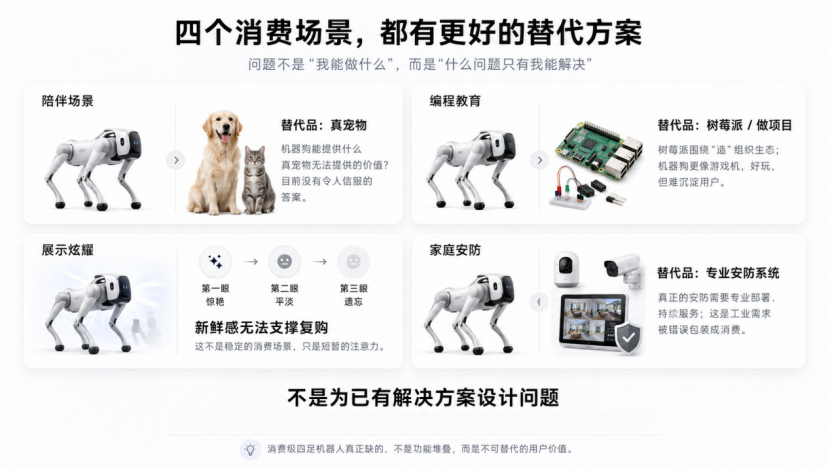
四足机器人标签与定位图源:专栏基于公开资料整理制作
有人会拿任天堂、大疆来类比:从玩具切入,再升级成长期使用的设备。这条路走得通,但需要一个面向消费者的生态把用户留住。
任天堂的Switch累计销量超几亿台,背后是几千款第三方游戏直接面向消费者。大疆 Phantom背后是一整套剪辑软件、社交平台、商业拍摄链路。用户买的不是无人机,是一整套内容创作的可能性。
机器狗这一层目前主要面向开发者。行业平台使用者以高校、研究机构和机器人创业团队为主,面向普通消费者的第三方应用生态尚未形成。因此,消费级四足的下一代,是继续降价、把出厂动作做得更花,还是把生态向消费端延伸?目前行业里尚未看到明确押注。
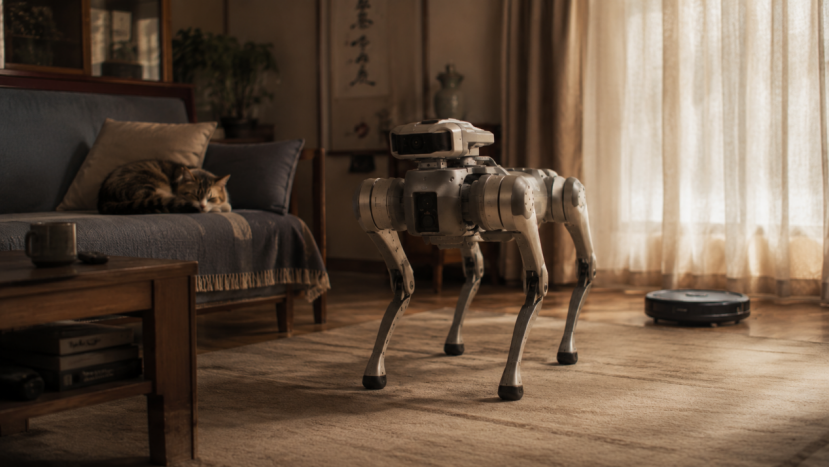
图源:专栏设计
三个方向,三堵墙
消费级机器人的价格已经进入消费区间,但它到底替用户解决什么,始终没有答案。行业给出过三种候选:家庭助手、情感陪伴、机械搭档。三个方向,各有公司重注押了多年,至今没有跑出一个可持续的消费市场。原因不在价格,而在每个方向都立着一堵墙。
家庭助手撞上“替代品已经够好”:亚马逊从 2017 年开始研发Astro机器人。这款产品集成了自家的语音助手、家庭安防系统和电商配送网络,加上上亿台智能音箱已经铺到了用户家里。资源全齐了。
商业版2023年11月发布,但不到8个月就停产了。家用版从2021年发布至今仍是“邀请制”,五年来未转入大规模零售。
不是做不出来,是没有需求。因为只需要一块在墙上挂着的智能屏,80%的家庭场景都解决了。剩下20%,没人愿意多花一千美元买一台机器狗。
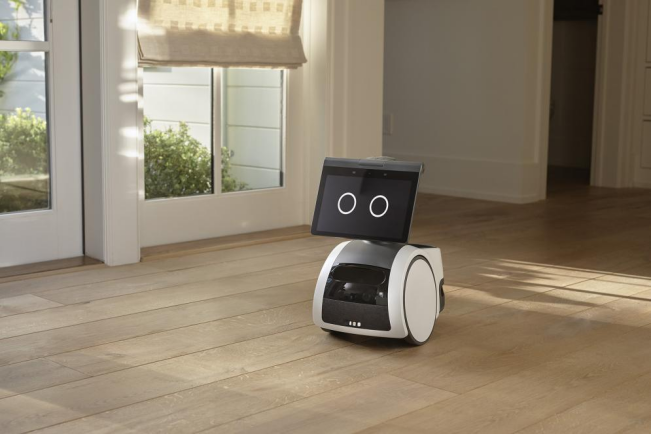
亚马逊Astro机器人图源:企业官网
情感陪伴撞上“赛道不对”:独居老人、自闭症儿童、术后康复,需求真实,市场规模也足够。但“陪伴”两字一旦写进商业计划书,公司就从消费电子转入医疗器械范畴。FDA注册、临床证据、责任险、医院招投标、保险报销编码,每一项都要重做。日本Paro海豹机器人是这条路上唯一走通的样本,但走通的代价是花了三十年,单价六千美元,二十多年累计出货不到5000台。
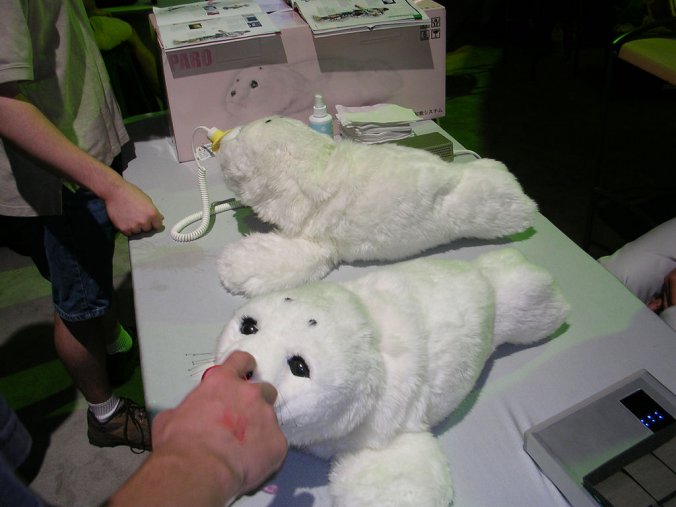
日本Paro海豹机器人图源:维基百科
留在消费电子范畴里,产品就只能停留在高价玩具层面。优必选悟空是国内的代表性尝试,原价2499元,曾降至999元清仓。京东上的产品标题,关键词从“陪伴”逐步转为“读绘本、英语翻译、讲故事、学习机”,最终以“早教”场景切入家庭消费。
户外探险撞上物理定律:背30公斤走8小时,这样的机器狗确实存在消费场景。但这堵墙不是软件砌的,是物理砌的。主流锂电池能量密度约每公斤250瓦时,一台25公斤级机器人满载行走8小时,光电池就15公斤,整机逼近40公斤,零售至少5万元起步。波士顿动力Spot标价7.45万美元,宇树科技B2十几万人民币。这个价位的实际买家是电力巡检、应急救援、矿山勘探,不是周末徒步的城市中产。电池技术未出现突破之前,这个价格降不下来。
三堵墙挡住的是同一个问题:这台机器,有哪件事是只有它能做的?
答不上来,再炫的后空翻、再低的价格,都只是把消费者的购买决策往后推一推。
工业级已验证,消费级还差一步。
有人会说,四足机器人已经被验证,电力巡检、消防、油气园区都在用。但它验证的是“腿”,不是“四足机器人”作为消费品类的价值。在需要跨越障碍、上下楼梯的场景里,四条腿比轮子更有效,这是腿的工程价值。消费级要验证的是当一台设备会移动,它能为普通人多做什么。
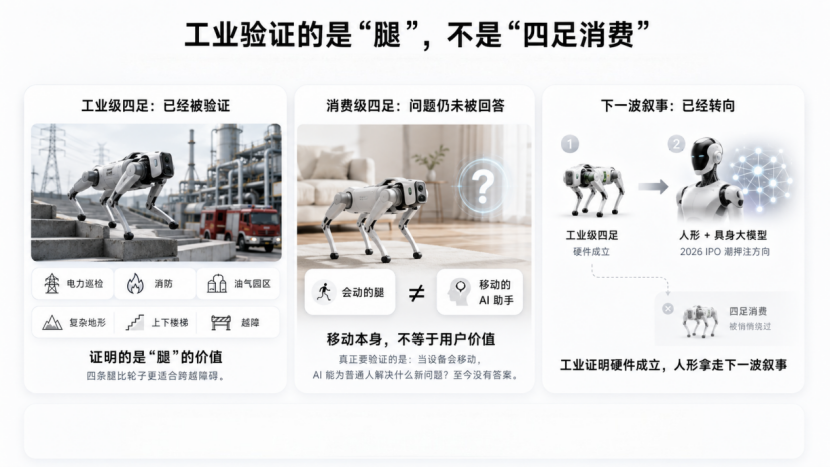
四足机器人:工业级已验证,消费级未验证图源:专栏基于公开资料整理制作
对于机器狗,中国专精特新厂商已经跑出三条主要路径。云深处选择工业纵深,绝影X30在电力巡检、消防、矿井这些工业认证密集的场景出货领先,不进入消费市场。宇树科技同时覆盖工业和消费,Go2 售价不到万元已经进入消费区间,B2系列继续在工业端放量。蔚蓝智能科技则聚焦家庭消费场景,BabyAlpha在京东智能机器人类目销量第一,累计出货数万台,定价万元以下。
它们各自跑通了一个细分场景,但都还没跨进真正的消费品类。
工业纵深这条路,天花板取决于电力、消防、矿井这些行业本身的规模。四足机器人是工具,但服务的是有限的工业客户;在消费端,虽然在儿童陪伴这个细分赛道跑通了万台销量,但万元以下的智能玩具市场,与扫地机器人千万台量级的消费品类之间,还隔着一道关键的认知门槛:消费者想到扫地机器人会想到一个品牌,想到机器狗却还定义不清标签。
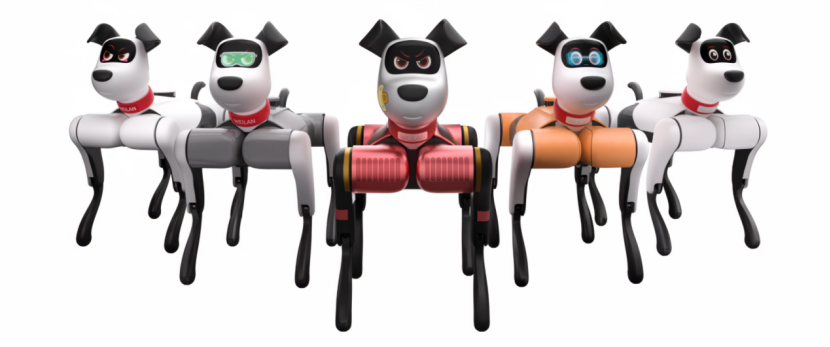
BabyAlpha系列机器人图源:企业官网
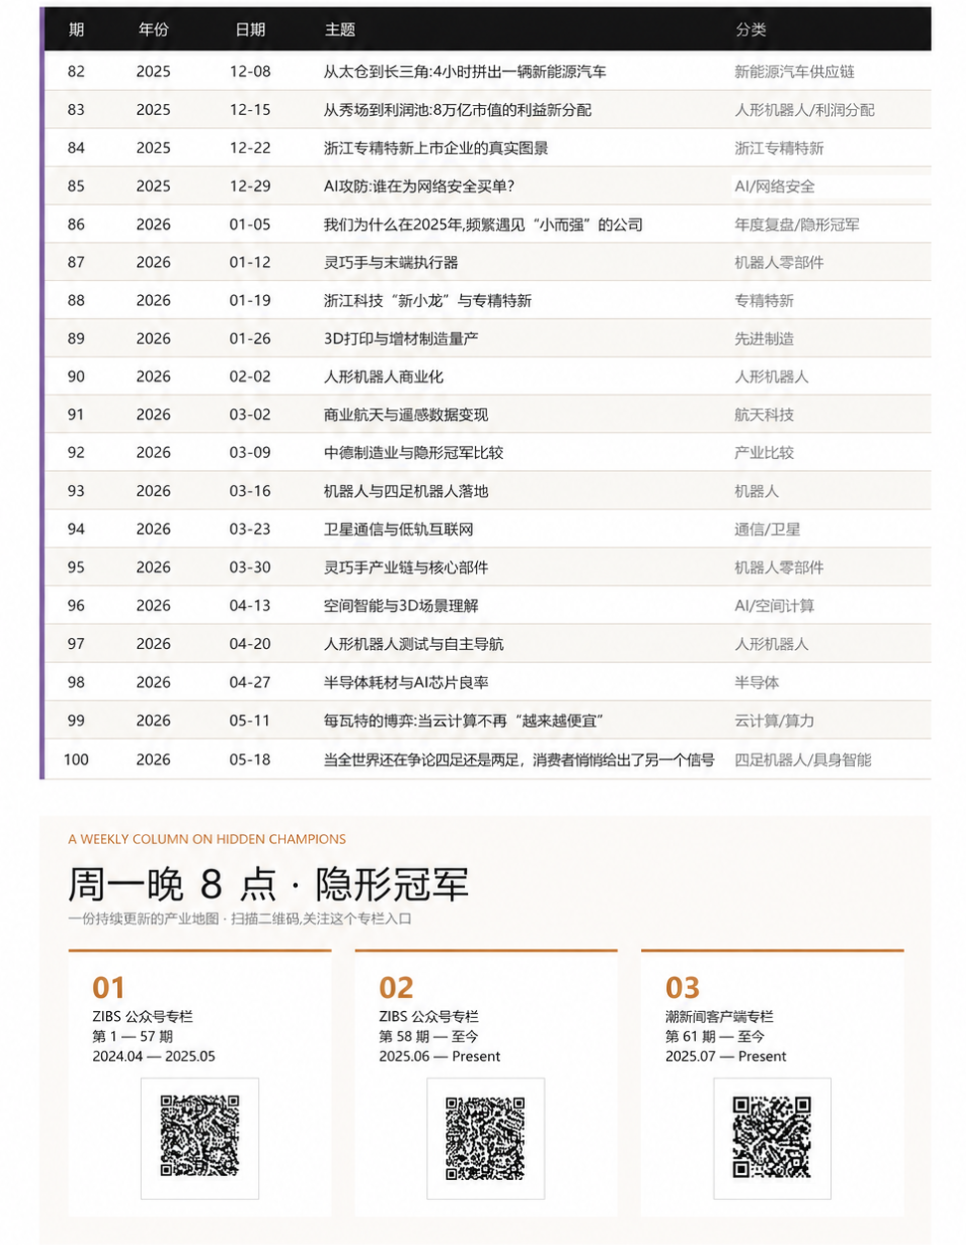
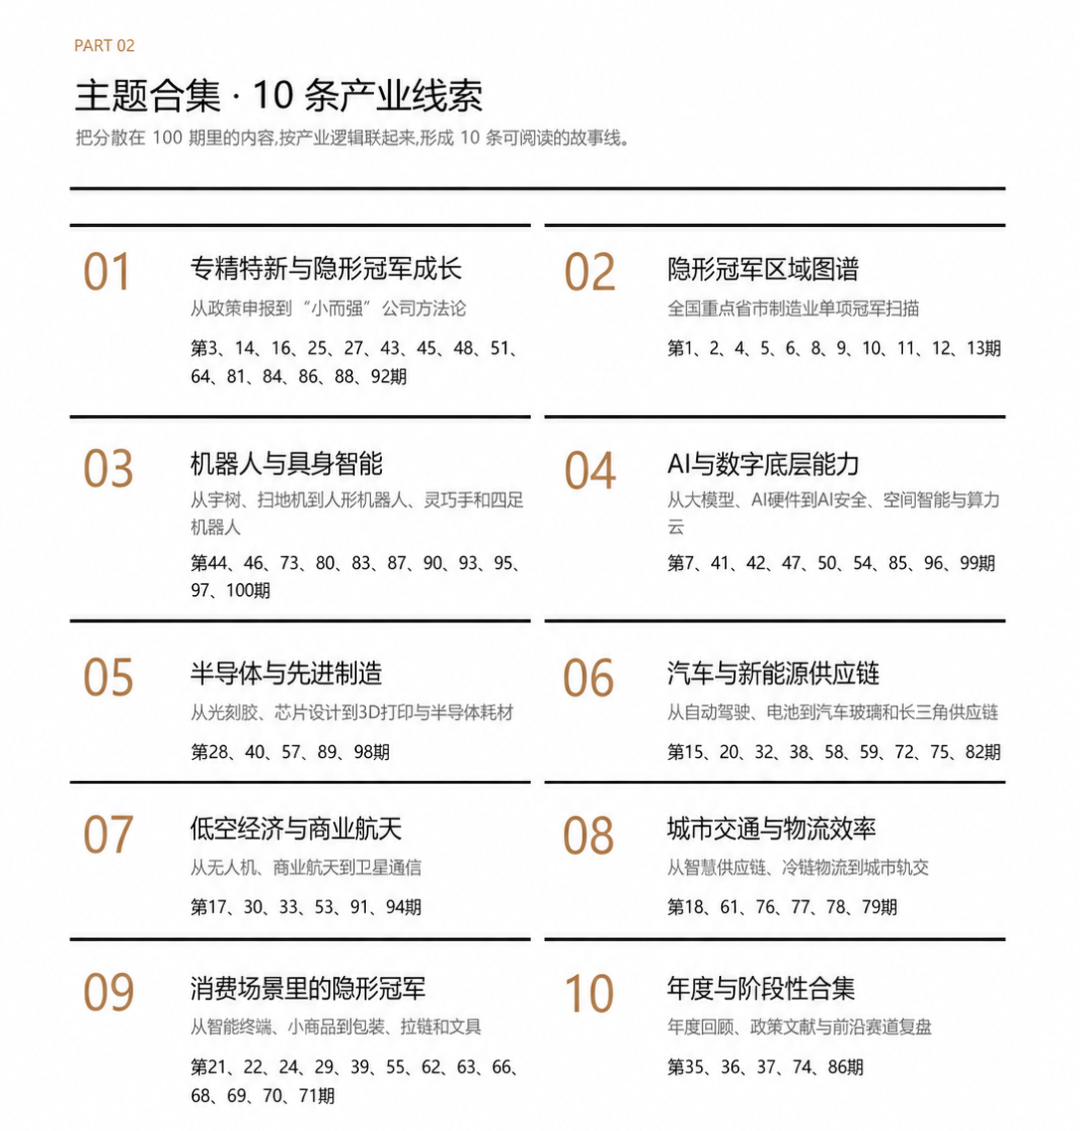
从2024年4月至今,周刊走过了100期,以独立观察者的视角,我们记录了一批隐形冠军企业的成长路径。后续我们将持续追踪这些企业的经营表现与战略选择。
谢谢你读到这里。
出品
潮新闻“潮·新质实验室”
浙江大学国际联合商学院(ZIBS)
浙江大学国际校区隐形冠军国际研究中心(IHC)
支持单位:
浙江核新同花顺网络信息股份有限公司(同花顺:300033)
浙江有数数字科技有限公司
本期部分参考:
前瞻产业研究院:《洞察2025:中国四足机器人市场规模及竞争格局》;
中商产业研究院:《2025—2030年中国四足机器人行业前景与市场趋势洞察专题研究报告》;
海通国际证券:《机器人行业:宇树机器狗分析与深度拆解》;
文章涉及企业年报、官网、招股书等。
文稿:雷李楠,戴韩越
监制:雷李楠,杨业
策划:王静,周夏林,屠佳若
主编:雷李楠,杨业;
副主编:陈槭丽莎
执行主编:相渊,张琼文
“转载请注明出处”
责任编辑:祝瑶