年报出炉港股暴涨9%,多家机构密集看多农夫山泉
潮新闻 记者 俞叶波
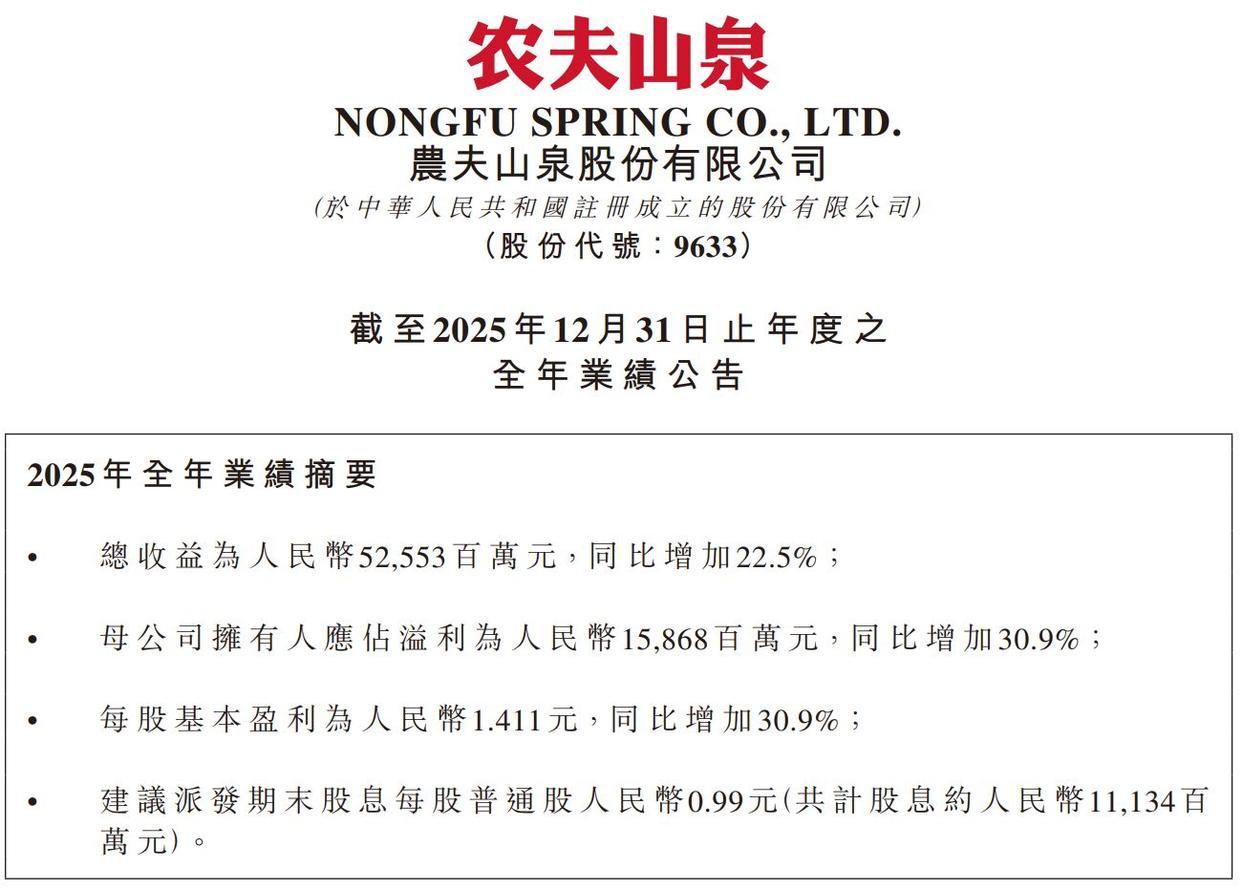
3月24日晚,农夫山泉交出2025年成绩单:全年营收525.53亿元,同比大增22.5%,首次站上500亿大关;归母净利润158.68亿元,同比飙涨30.9%,实现增收更增利。
财报一落地,资本市场立刻用大涨投票。
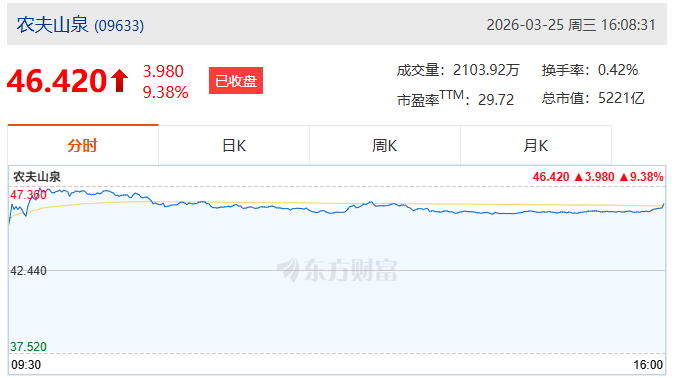
今天港股开盘,农夫山泉直接高开8%,收盘报46.42港元/股,单日大涨9.38%,市场情绪拉满。
潮新闻记者还关注到,今日多家境内外机构火速发布研报,一致看好这份超预期业绩。
华泰证券指出,农夫山泉2025年收入“显著超出此前预期”。分品类看,包装水走出前期舆论低谷,份额持续扩张,经营重心也从绿瓶纯净水转回红瓶天然水;即饮茶收入增长29.0%,下半年增速更是达到38.4%,无糖茶加速下沉抢占市场,NFC果汁、碳酸茶、白桦树汁等新品持续培育消费人群。利润端,成本红利持续释放,公司不打无序价格战,叠加费用管控得当,盈利能力稳步提升。同时“1元乐享”等活动强化了数字化运营与渠道黏性,为后续增长蓄力,维持“买入”评级。
国金证券认为,公司平台化能力与产品结构升级值得看好。短期包装水市占率仍有修复空间,无糖茶受益健康化趋势有望保持高增,包材成本锁价叠加结构优化将继续抬升利润率;中长期则看好公司凭借差异化产品与精细化渠道,打造下一个百亿大单品。
华创证券表示,公司增长动能充足,应对行业竞争尽显龙头风范:产品上持续推新,在东方树叶基础上推出碳酸冰茶,2026年加码咖啡、电解质水等风口品类;营销上扩大“开盖赢奖”覆盖范围,拉动全品类动销;渠道上积极拓展餐饮、下沉市场,并逐步进军香港、新加坡等海外市场,预计2026年营收仍有望实现双位数高增。成本方面已对PET做部分锁价,压力整体可控;年内新增湖南、四川、西藏、云南多处水源地,运营效率进一步提升。
华创同时给出投资建议:公司核心能力持续被验证,旺季将至有望迎来催化,重申“强推”。上调2026-2028年EPS(每股收益)预测至1.57/1.77/1.98 元,当前对应2026年PE仅24倍,处于历史低位。公司卡位优质赛道,具备新品潜力与出海空间,中长期高增确定性较强,维持目标价57港元。
此外,头部外资机构近期集体唱多农夫山泉,大行纷纷上调评级与目标价。
美银证券重申农夫山泉“买入”评级,将公司2026—2027年每股盈利预测分别上调8%和6%,目标价由56港元上调至60港元。
该行预计,公司今年销售有望实现中双位数增长,主要由三大业务板块驱动:包装水在渠道投入持续加码下,收入有望回升至2023年水平;茶饮凭借持续口味创新及大包装产品推广,增长动能有望延续;果汁依托健康化、高品质定位,有望跑赢行业整体表现,咖啡、电解质水等新品类亦将贡献额外增长动力。
花旗将农夫山泉列为中国消费板块首选标的,认为其收入增速与净利率水平显著领先同业,对原材料成本波动具备更强抗风险能力,维持“买入”评级,目标价58.5港元。
多家机构对农夫山泉下半年业绩加速增长表示超出预期。
高盛指出,农夫山泉2025年营收、净利润同比分别增长23%、31%,均高于机构一致预期,其中包装水收入增长17.3%,该行维持“买入”评级,目标价60港元。下半年茶饮销量大幅提升,叠加 PET、纸浆、白糖等原材料成本回落,同时高毛利茶饮业务占比提升,推动公司毛利率显著提升3.4个百分点。
摩根士丹利表示,“受惠于茶饮、功能性饮料及果汁产品的稳健表现,略高于市场预期”。该行指,农夫山泉去年净利润大致符合该行预期,高于市场预测5%。这意味着2025年下半年净利润年增40%。营业利润率同比增4.6个百分点至36.7%,高于该行预估0.9个百分点。
里昂证券则以“全线超预期”总结其全年业绩:包装水、茶饮、功能饮料、果汁全品类销量均优于预估,毛利率同步改善,维持“高确信跑赢大市”评级,目标价57.6港元。
总体来看,凭借产品结构持续优化与成本端改善,农夫山泉增长动能强劲、盈利水平稳步提升,已然成为机构在消费板块中重点青睐的优质龙头。(图据视觉中国)
“转载请注明出处”
责任编辑:潘洁