周一晚8点 | 5G信号到不了的地方,浙江这些企业抢先“占位”
潮新闻
【编者按】当“创新”成为时代最响亮的号角,浙江正涌现一批不一样的企业家。他们不只“会做生意”,更是用科学家的钻劲、工程师的巧思,死磕核心技术。从一枚芯片、一个分子、一段代码,到一台智能设备、一种绿色能源……他们瞄准的,是真正能打、能赢未来的“硬实力”。潮新闻“潮·新质实验室”联合浙江大学国际联合商学院(ZIBS)、浙江大学国际校区隐形冠军国际研究中心推出财经观察栏目《周一晚8点》,化身探宝者,挖掘是谁在默默支撑中国制造的筋骨,解读他们突破的“独门绝技”,追问浙江的创新密码,未来的产业“风向标”又将指向何方。
图源:AI生成
导读
地面通信不断提速扩容,但海洋、山区与应急现场仍长期处在覆盖边缘。爱立信数据显示,当前移动网络覆盖尚不足全球陆地面积的四成。卫星通信要补的,并不是5G本身,而是地面网络难以经济覆盖的那部分边界。
更值得关注的是,浙江专精特新企业已切入这条产业链的关键节点。一端是省产业基金支持蓝箭航天,推动发射成本继续下探;另一端是杭州铖昌科技切入卫星通信芯片,并进入持续交付阶段。卫星互联网的下半场,拼的不会只是入轨能力,更是谁能把发射、芯片、终端和运营组织成一套可持续运转的产业体系。
十多年前,用3G刷手机,网速慢得像在等红绿灯。5G普及后,视频秒开,游戏不卡,通信升级的红利切实落到了每个人身上。但覆盖,并不等于无处不在。
海洋、沙漠、山区等断网区域,基站没法竖、光纤没法埋、电力没法接。地面网络的能力边界,到了这里就自然显现。爱立信2024年数据显示,当前移动网络覆盖还不到地球陆地面积的40%,若算上整个地球表面,占比还不到12%。
卫星通信填的正是这道缺口。它不需要把网络一段段修到现场,而是把连接从地面抬到空间,再“投递”回来。国际电信联盟(ITU)在移动通信讨论中,把卫星定位为“补充地面覆盖、提升网络韧性、服务农村与偏远地区。”
卫星通信的定位,是补足5G覆盖不到的边界,而非替代。根据国家统计局2020年全国人口普查数据,我国西北半壁面积占全国57%,人口却只有约0.92亿。人口密度极低的区域密集建5G基站,容量严重浪费,基础设施投入难以回收。卫星通信,是这道题更合理的解法。而天上的卫星之外,更值得关注的是它背后的一整条新产业链。
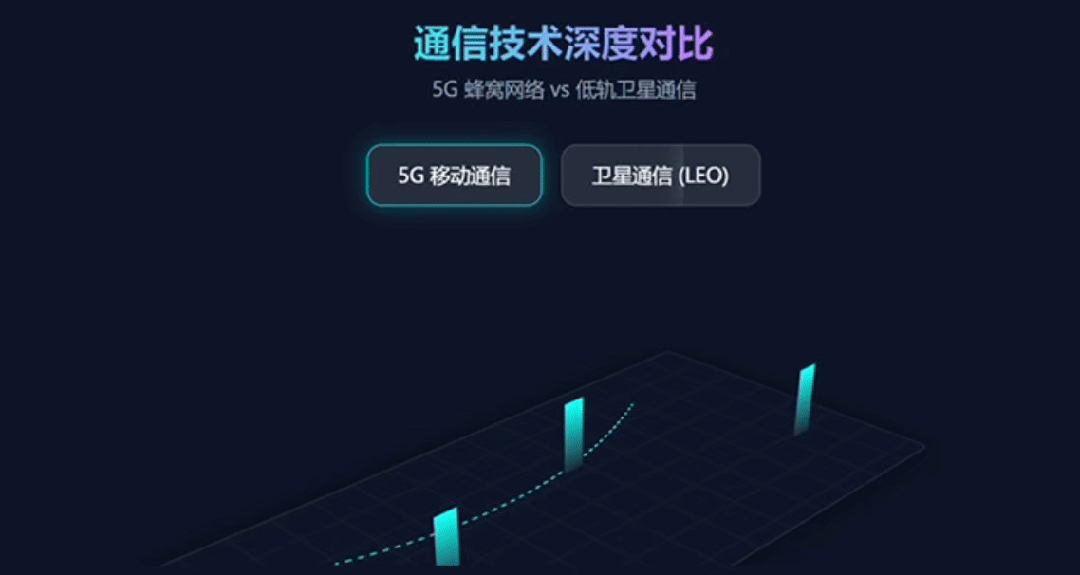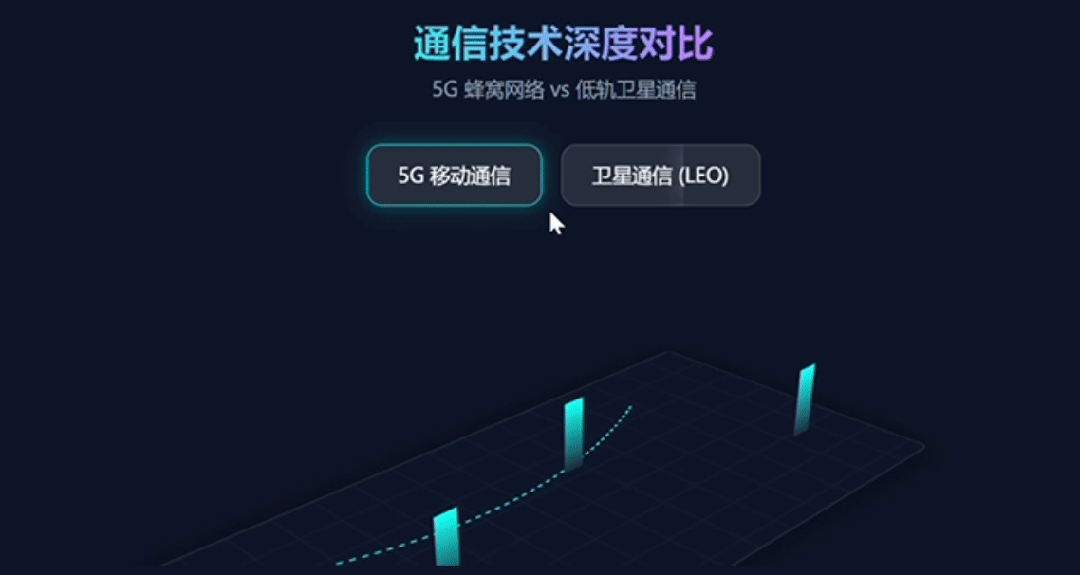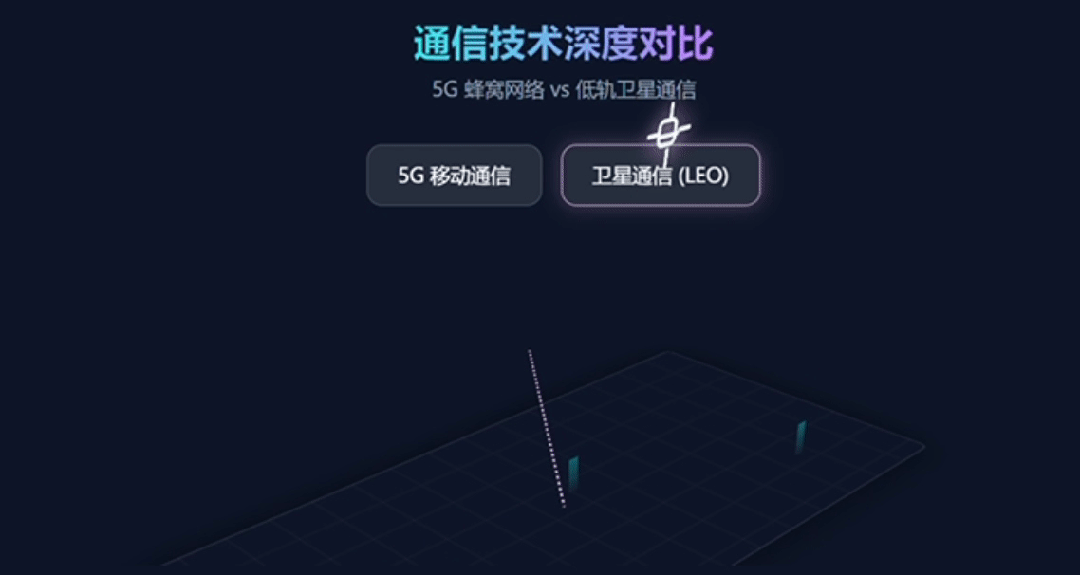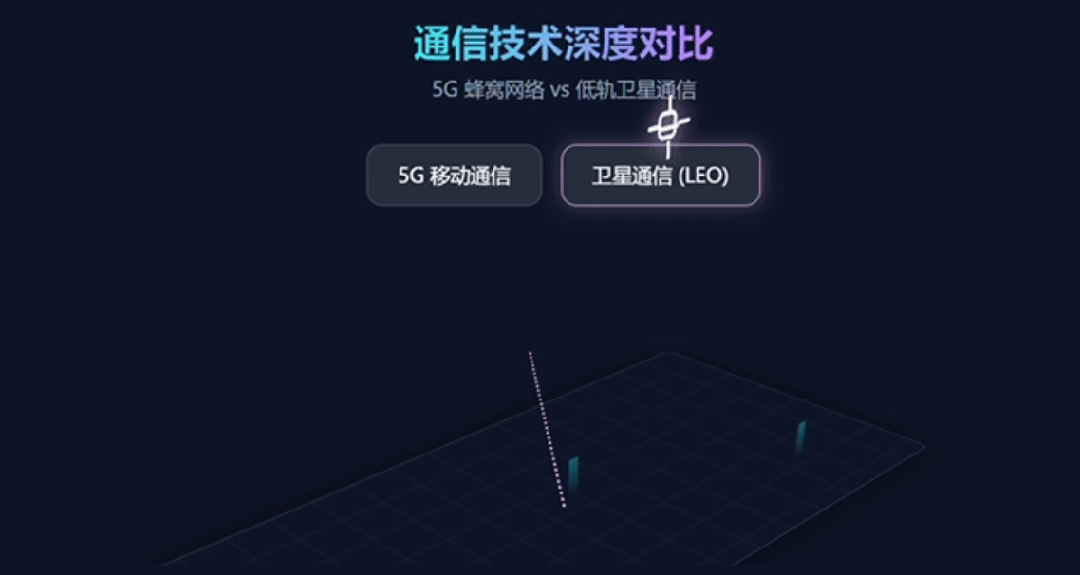
5G蜂窝网络 vs 低轨卫星通信 图源:专栏绘制
为什么低轨卫星成了主流方案?
过去,通信卫星主要依赖高轨方案。据美国国家航空航天局(NASA)官网数据显示,地球静止轨道高度约为3.6万公里,覆盖范围大,因此更适合对时延不敏感的广域覆盖场景,比如卫星电视、航运通信等固定业务。但距离太远,信号从地面到卫星再返回,单程耗时长,实时业务难以支撑,更像是隔空喊话,而非真正的联网体验。
高轨做不到的事,低轨正在补上。低地球轨道(LEO),通常指距地面200至2000公里的轨道区间。这一轮产业转向低轨,主要有两个原因。
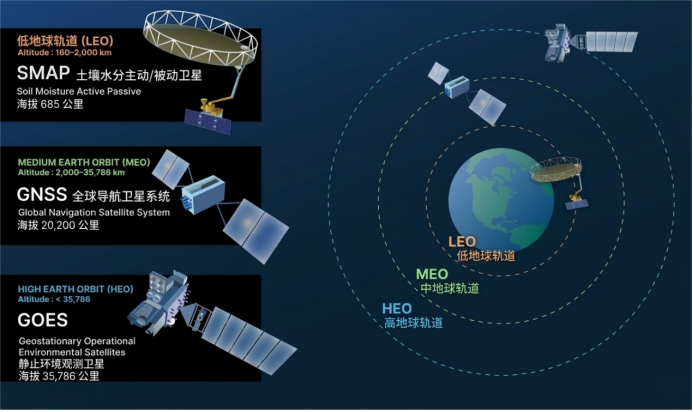
地球轨道分类示意图图源:NASA官网,专栏翻译
第一,时延(信号从发出到收到所经历的时间间隔)大幅压缩。SpaceX的星链计划(Starlink)显示,其卫星运行在约550公里的LEO,时延约25毫秒,远优于传统地球静止轨道(GEO)卫星600ms以上的滞后表现。这意味着移动通信、实时交互、无缝覆盖等场景的天然瓶颈被打通,卫星互联网第一次具备了“宽带级”的使用体验。
第二,低轨更适合产业化。单颗卫星更轻,标准化和规模化制造门槛更低。星座化部署后,卫星通信从“建好交付”变成了“持续运营”,本质上是在天上运维一张动态网络。我国工信部2025年披露,低轨03组和04组卫星相继发射成功,使用Ka(更高频、带宽更大的“高速通道”)等频段载荷,为用户提供宽带通信和互联网接入服务。中国的低轨星座,已从规划阶段迈入实际组网。
Starlink把低轨愿景变成了可运营的商业闭环。截至2025年7月,其活跃用户已超600万,过去一年完成百余次发射,新增在轨卫星2300余颗。这组数据说明的不是技术方向,而是大容量卫星互联网的商业价值已经得到验证。
应用场景上,Starlink已覆盖航空客机互联网、远洋船舶通信、智慧农业、偏远地区医疗与教育等B端和G端市场。手机直连卫星服务的推出,则把覆盖范围延伸到传统蜂窝网络的盲区,在极端天气救援、户外探险、偏远社区等C端场景完成商业落地。
但低轨星座能否真正铺开,取决于不只是卫星本身,也取决于发射成本能否持续下降。如果说Starlink验证了低轨星座的商业可行性,那么蓝箭航天在2025年的连续突破,则标志着中国正开始补齐商业航天中关键的一块成本板块。
作为国家级专精特新“小巨人”企业,蓝箭航天正通过朱雀系列火箭,推动中国商业航天迈向“大运力、可重复、低成本”的新阶段。
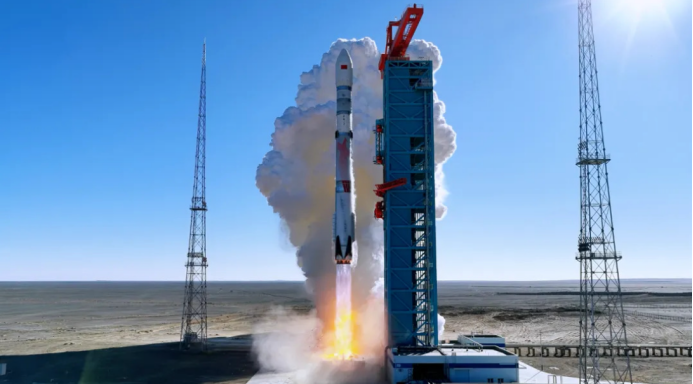
朱雀三号遥一运载火箭在东风商业航天创新试验区发射升空 图源:企业官网
2025年5月,浙江省产业基金投资项目——朱雀二号改进型成功实现“一箭六星”,标志着其液氧甲烷动力的商业交付能力已趋成熟;同年12月,朱雀三号重复使用遥一火箭入轨成功,虽未能在着陆阶段实现完美软着陆,但已攻克再入点火、栅格舵控制等关键回收动作。进入2026年,蓝箭计划二季度再次挑战回收,并力争四季度实现火箭回收后再复飞,为中国卫星互联网大规模组网补上最后一块成本拼图。
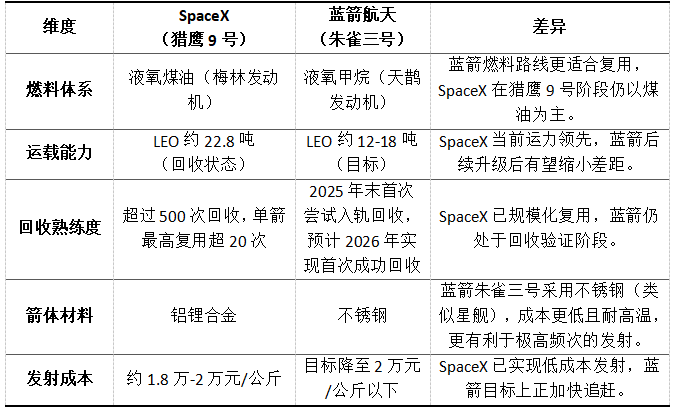
SpaceX与蓝箭航天可复用火箭能力对比表源:专栏整理绘制
低轨成为主流,但门槛并未降低。频率和轨道资源依然稀缺,工信部多次在发射公告中提及频轨资源的协调与许可支持。产业层面,发射、终端、测运控、地面设备和网络运营,缺一环都建不起完整星座。
ITU也引入了分阶段部署规则,要求申报方在规定年限内完成10%、50%到100%的实星部署,否则资源额度被强制削减。这条规则把占位者和真正造星者区分开来。
天上的轨位有限,地上的竞争已经展开。低轨卫星通信从技术路线走向产业重构,这个进程,正在加速。
谁在拉动这条产业链?
造一颗卫星不难,真正的挑战在于规模化部署千星级星座、在轨协同运行,以及如何让地面接得住。
卫星平台要有人设计,火箭要有人发,终端要有人做,频率与轨道资源更是稀缺公共资源,全球共用,由国际电信联盟(ITU)统一协调分配,遵循“先登先占”原则,并附带刚性的部署时限。各环节高度耦合,一处中断,全网受损。这不仅是资金投入能解决的问题,而是系统能力的综合考验。因此,这类产业很难靠单家企业各自拼起来,往往也需要一个能把分散能力组织成协同链条的“链主”。
中国星网承担的正是这个角色。国资委公告表明中国卫星网络集团有限公司由国资委代表国务院履行出资人职责,纳入央企名单。其推进的国网(GW)星座,不只是一个单体项目,更是统筹标准体系、牵引订单落地、协同产业链资源的核心抓手。链主不造所有零件,但它定接口标准、排交付节奏、用持续订单把整条供应链拉动起来。
最容易被看见的,是中国星网这类“链主”企业;但真正值得长期跟踪的,是其背后那批已经进入体系、在关键环节持续交付、并形成替换成本的“隐形冠军”。从产业链角度看,大致可以分三类。
芯片|铖昌科技:进入关键环节之后
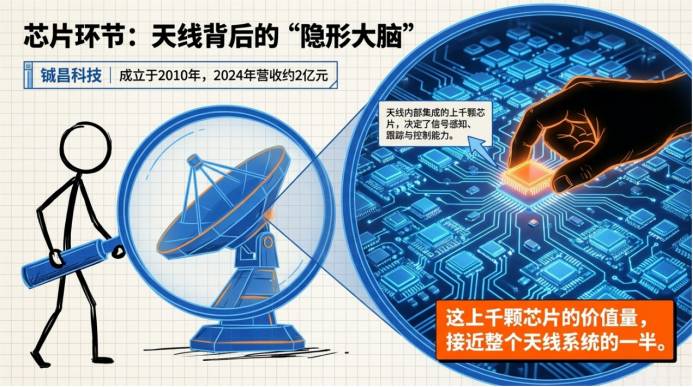
铖昌科技业务简介 图源:专栏绘制
卫星在轨高速运行,天线必须持续调整波束方向,实时跟踪信号。支撑这一过程的,并不是单一器件,而是天线内部集成的上千颗芯片,其成本接近整个天线系统的一半。它们不是普通配件,而是决定信号感知、跟踪与控制能力的关键环节。
国家级专精特新“小巨人”企业铖昌科技成立于2010年,总部位于浙江杭州,长期专注于卫星通信芯片的研发与制造。2024年,公司实现营业收入约2亿元,主营业务仍以芯片为核心。目前,其相关产品已在卫星通信领域形成一定先发优势,并进入持续交付阶段。
但先发,不等于稳坐高位。全球高端芯片定价权仍主要掌握在欧美厂商手中,国内技术高地则更多集中于军工体系。铖昌科技真正的壁垒,在于航天供应链特有的认证机制:从测试、验证到定型往往以年计,周期长、门槛高,一旦进入供应体系,短期内通常很难被替换。这也是它能够在细分赛道中占据关键位置的重要原因。
不过,进入关键环节后,并不意味着能够立刻兑现红利。芯片扩产受制于产线建设、工艺爬坡和良率提升,即便需求快速释放,产能也未必能同步到位。更现实的是,因2024年业绩触发退市风险警示条件,公司股票已于2025年4月被实施*ST(即退市风险警示)。这也意味着,对企业而言,真正的考验不只是进入核心环节,而是能否把先发优势转化为稳定交付与持续业绩。
终端|盟升电子:窄赛道里的深耕者
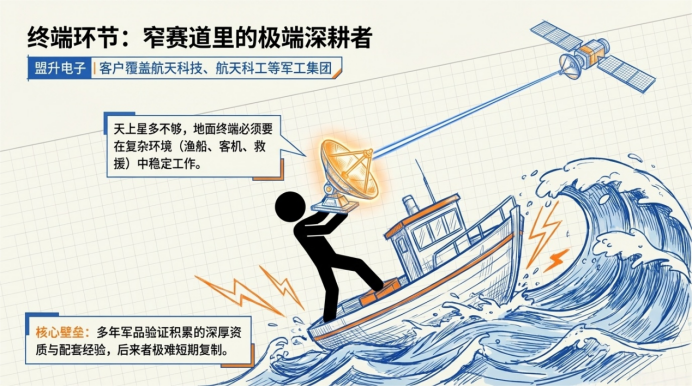
盟升电子业务简介图源:专栏绘制
卫星通信的价值,最终要落到用户手中可用的设备上。渔船、客机、应急救援等场景能否真正接入卫星网络,关键不只是天上的星够不够多,更在于地面的终端能否量产、降本,并在复杂环境中稳定工作。
来自成都的国家级专精特新“小巨人”企业盟升电子主营卫星导航与卫星通信终端,客户覆盖航天科技、航天科工、中电科等军工集团。其优势不只在产品本身,更在于多年军品验证所积累的资质与配套经验,这类能力一旦形成,后来者很难在短期内复制。
但深耕细分市场,不等于已经建立起足够宽的护城河。国内有海格通信这样的行业龙头,对外有Viasat、Hughes等成熟厂商,盟升电子的体量、产品线和渠道能力仍显有限。若手机直连卫星等消费级场景加速落地,行业竞争也可能从“资质”转向“规模制造”。届时,它能否跨过这道门槛,仍有待验证。
系统集成|上海瀚讯:用地面经验换太空入场券
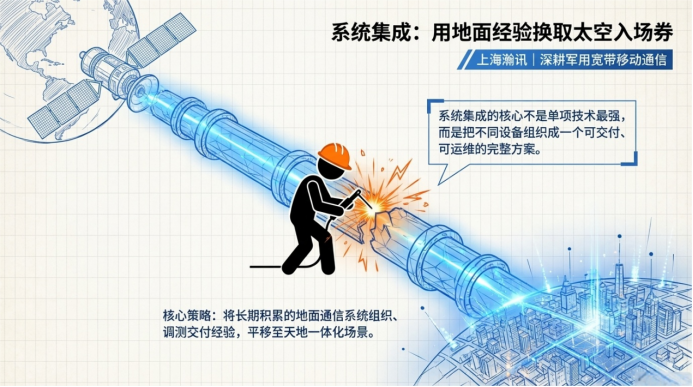
上海瀚讯业务简介图源:专栏绘制
在卫星和终端之间,还需要一整套系统把天地两端真正打通。系统集成的难点,不只是单项技术够不够强,而在于能否把不同设备和环节组织成一个可交付、可运维的完整方案。
上海瀚讯的路径,是把地面通信积累延伸到卫星通信。这家省专精特新企业长期深耕军用宽带移动通信,如今正将相关能力平移到天地一体化场景。它的优势在于,通信系统的组织、调测和交付经验可以部分复用,从而缩短进入新赛道的路径。
但系统集成从来不是轻松生意。航天科技、航天科工等传统体系仍占主导,海格通信已在全链条布局,中兴、华为的资源能力也构成潜在压力。对上海瀚讯而言,真正的考验不只是拿到入场券,而是能否把先发投入转化为持续订单。在卫星通信业务对营收贡献仍有限的当下,这场压力测试其实还没有真正开始。
从铖昌科技、盟升电子到上海瀚讯,三家企业分别代表了卫星互联网生态中最关键、也最容易被忽视的中坚力量。专精特新企业的价值,不在于面面俱到,而在于在关键节点上做深、做透、做出不可替代性。只是,随着行业进入规模化竞速阶段,光有先发布局还不够,能否把先发优势转化为产能、订单和业绩,才是真正的考验。低轨卫星互联网改变的,不只是通信方式,更是下一代连接基础设施的组织方式。
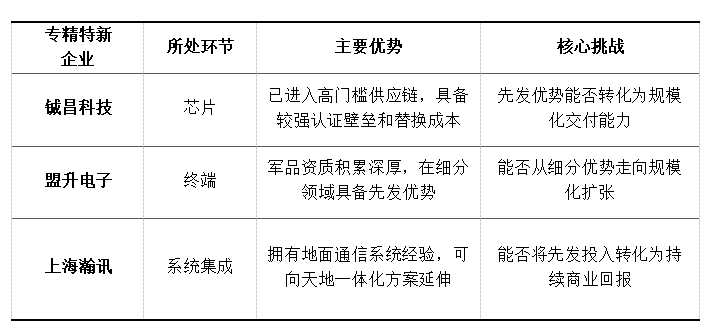
卫星互联网产业链三家代表企业的优势与挑战 表源:专栏整理绘制
当5G的边界止步于海洋、沙漠与群山,天空正在成为网络的一部分。真正决定产业格局的,将不只是造星能力,而是谁能把这张网长期、稳定且低成本地运行起来。
本期部分参考:
Starlink:2025 PROGRESS REPORT.
国际电信联盟(ITU):2023 年世界无线电通信大会(WRC-23)通过的第 253 号决议;
浙江省创新投资集团:一箭六星 省产业基金投资项目朱雀二号改进型遥二火箭圆满完成飞行任务;
界面新闻:朱雀三号可重复运载火箭首飞:入轨成功,一级回收失利;
浙江铖昌科技股份有限公司:关于公司股票可能被终止上市的风险提示公告;
爱建证券:卫星通信行业报告:蜂窝网络到通信卫星;
文章涉及企业年报、官网、公众号等。
出品
潮新闻“潮·新质实验室”
浙江大学国际联合商学院(ZIBS)
浙江大学国际校区隐形冠军国际研究中心( IHC )
支持单位:
浙江核新同花顺网络信息股份有限公司(同花顺:300033)
浙江有数数字科技有限公司
文稿:雷李楠,相渊
监制:雷李楠,杨业
策划:王静,周夏林,屠佳若
主编:雷李楠,杨业;
副主编:沈莉,陈槭丽莎
执行主编:相渊,张琼文
“转载请注明出处”
责任编辑:刘芫信